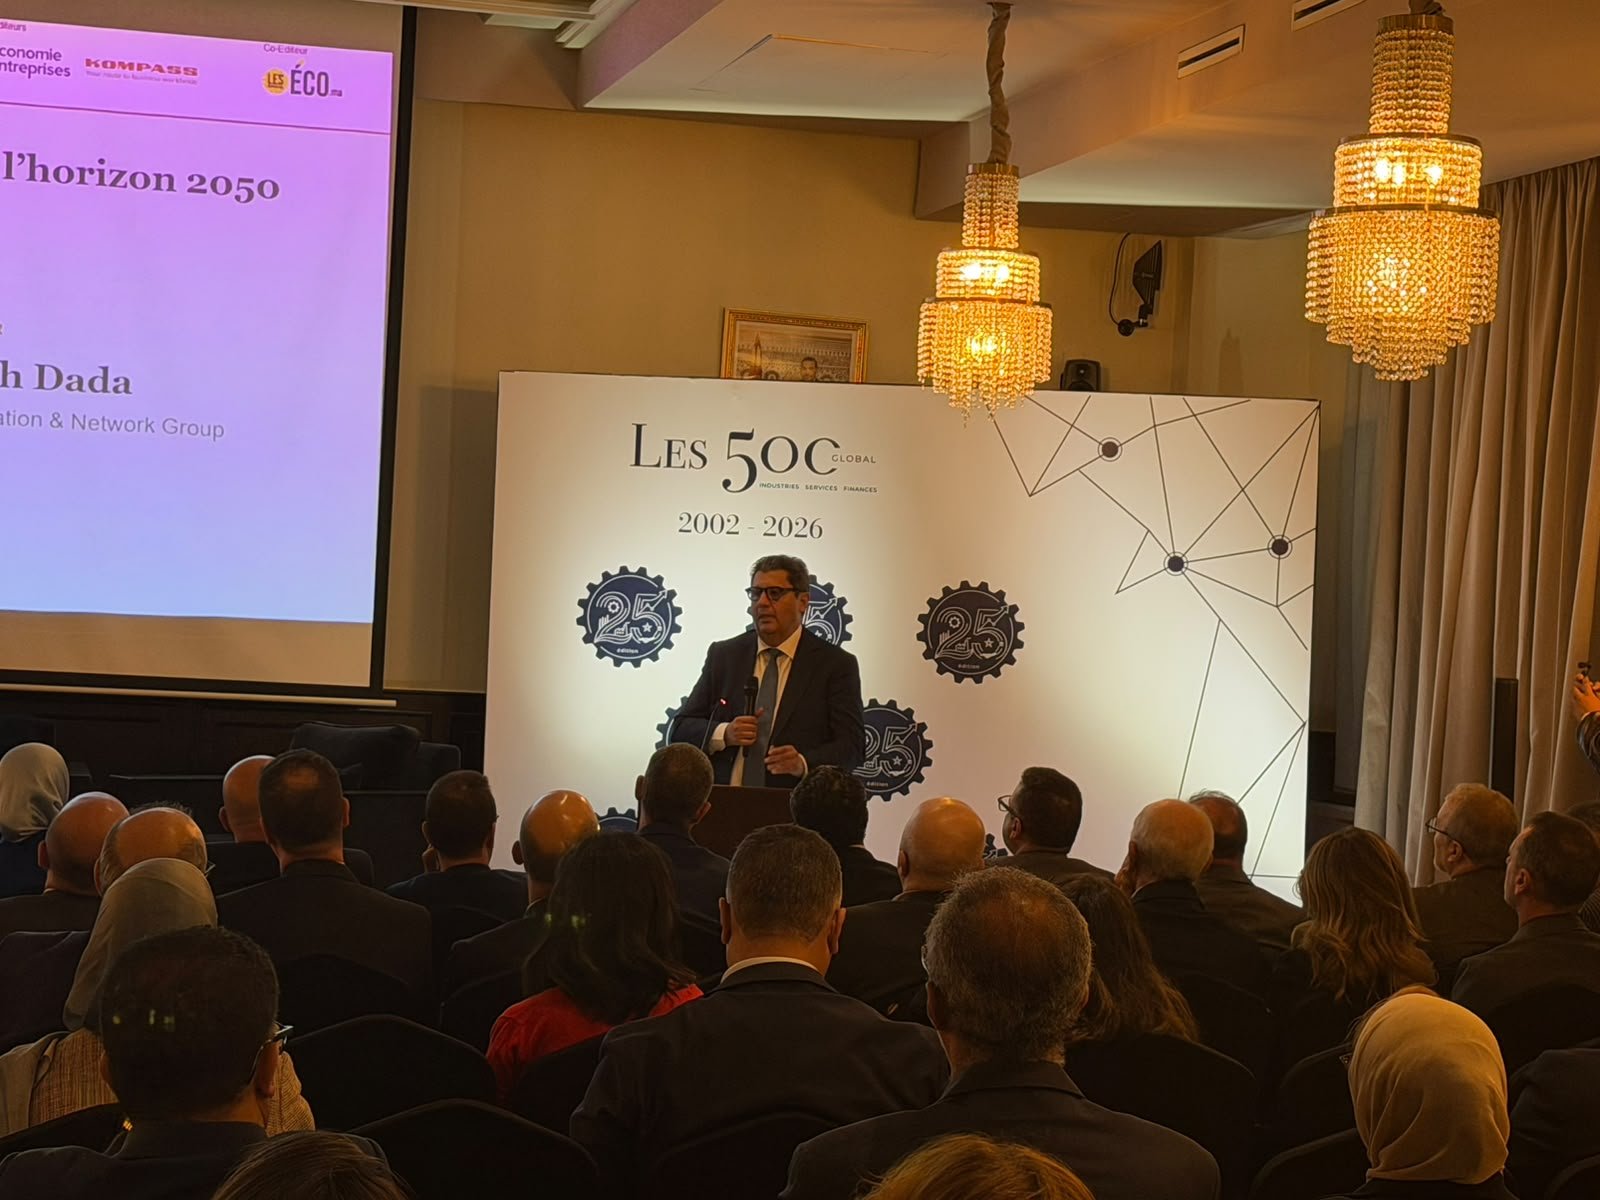
En vingt-cinq ans, le Top 500 est passé du rattrapage par les infrastructures à la course à la productivité, à la technologie et à l’internationalisation. De 2001 à 2025, l’économie nationale a changé de rythme, de structure et de géographie. Les grandes entreprises marocaines ont accompagné, et parfois accéléré, cette transformation.
Leur chiffre d’affaires cumulé est passé de 292 milliards à 1,14 trillion de dirhams, tandis que l’automobile, l’aéronautique, les phosphates, la logistique, les télécoms ou encore les services numériques ont remodelé le paysage productif. Mais le prochain quart de siècle ne se gagnera plus seulement par les volumes, les infrastructures ou l’investissement. Il se jouera sur la productivité, la maîtrise technologique, la sécurisation des ressources et la capacité à bâtir des groupes régionaux.
Une histoire en trois temps
Il y a vingt-cinq ans, le Maroc entrait dans un cycle de croissance soutenue. « Entre 2001 et 2008, le PIB réel progressait en moyenne de 5,1 % par an. Cette période a été celle de l’ouverture internationale, des réformes institutionnelles, de l’investissement public et de la construction des infrastructures qui allaient structurer l’économie nationale », résume d’entrée Tarik El Fekkak, Partner – Consulting chez Forvis Mazars dans une étude sur l’évolution de la grande entreprises marocaines dans l’économie marocaine.
Selon lui, l’effort était considérable. Le taux d’investissement atteignait 27,7 %, tandis que les grands chantiers — autoroutes, ports, plateformes industrielles et équipements publics — posaient les bases d’un modèle de rattrapage. Tanger Med, les premiers programmes de développement touristique, les stratégies sectorielles et l’arrivée de nouveaux investisseurs étrangers ont contribué à élargir la base productive du pays. La deuxième période, de 2009 à 2019, a marqué une normalisation. La croissance est revenue à 3,7 % en moyenne annuelle. L’investissement est resté élevé, à 30,4 %, mais ses effets ont été moins immédiatement visibles sur la croissance globale. L’économie a commencé à se diversifier, notamment grâce à l’automobile, à l’aéronautique, aux phosphates transformés, à la logistique et aux énergies renouvelables. Pourtant, la diffusion des gains de productivité vers les petites et moyennes entreprises, l’emploi et l’ensemble du tissu productif est demeurée limitée.
La troisième séquence couvre la période 2020–2025. Elle a commencé par le choc de la pandémie et une chute de l’activité avant de s’achever sur un rebond et une normalisation post-Covid. Entre 2022 et 2025, la croissance moyenne s’est établie à 3,6 %. Sur l’ensemble des vingt-cinq ans, le rythme moyen ressort à 3,8 %. Ce chiffre résume une transformation profonde : le Maroc a changé de modèle, mais il n’a pas encore converti toute sa capacité d’investissement en productivité généralisée.
Du chantier national aux écosystèmes industriels
L’évolution du Top 500 illustre cette trajectoire. Le chiffre d’affaires cumulé des cinq cents premières entreprises est passé de 292 milliards de dirhams en 2002 à 1,14 trillion de dirhams en 2025. Cette progression ne correspond pas seulement à une hausse nominale. Elle traduit le déplacement du centre de gravité de l’économie marocaine.
Au début de la période, la grande entreprise profitait surtout de l’ouverture, des privatisations, de la commande publique et de l’investissement dans les infrastructures. Les secteurs liés au BTP, aux matériaux, aux ports, aux télécommunications et à la banque ont constitué les premiers grands relais de croissance. L’entreprise marocaine se développait dans un marché encore largement national, avec l’État comme investisseur, régulateur et parfois donneur d’ordre.
Puis, les filières se sont structurées. L’industrie automobile est devenue l’un des symboles les plus visibles de cette mutation. Sa part dans le chiffre d’affaires du Top 500 est passée d’environ 0,7 % en 2001 à 9,8 % en 2025, soit une multiplication nominale de 13,2 fois. Les exportations automobiles ont atteint environ 80 milliards de dirhams en 2019, puis 158 milliards en 2024. L’aéronautique a suivi une trajectoire différente mais complémentaire. Partie d’un socle fondé sur le câblage et les composants, la filière affichait environ 15,4 milliards de dirhams d’exportations en 2019 et 26,4 milliards en 2024. Le mouvement a été soutenu par les investissements étrangers, les écosystèmes industriels et la formation des compétences.
Dans les phosphates et les dérivés, la transformation de Jorf Lasfar a permis de déplacer progressivement la valeur vers l’aval. Les exportations de la filière sont passées d’environ 49 milliards de dirhams en 2019 à 87 milliards en 2024. L’OCP demeure un acteur pivot, à la fois moteur industriel, champion exportateur et plateforme d’investissement.
La logistique a également changé d’échelle. Tanger Med I est devenu opérationnel en 2007. Le volume traité par les ports et les plateformes logistiques est passé d’environ 4,8 millions d’EVP en 2019 à 11,1 millions en 2025.
Le tourisme, la banque et le numérique ont connu des progressions comparables : les arrivées touristiques sont passées de 7,9 millions en 2008 à 17,4 millions en 2024 ; le crédit bancaire est passé d’environ 519 milliards de dirhams en 2008 à 1,17 trillion en 2024 ; les abonnements Internet ont progressé de 0,76 million à 40,2 millions sur la même période de référence. Ces chiffres racontent la montée en puissance du secteur privé. Les exportations ne reposent plus sur une seule filière. Les investissements directs étrangers et les champions marocains portent désormais à la fois l’industrie, les services et l’expansion africaine. Mais cette diversification reste incomplète : elle doit encore produire davantage de PME intégrées aux chaînes de valeur, d’emplois formels et de gains de productivité diffus.
Une grande entreprise plus puissante, mais aussi plus volatile
La grande entreprise marocaine a grandi plus vite que l’économie, mais elle a également été plus exposée aux retournements de cycle. Entre 2002 et 2008, le PIB réel progressait de 4,9 %, contre 12 % pour le Top 500 et 11,4 % pour le Top 100. Cette différence révèle un effet multiplicateur : lorsque l’investissement, l’ouverture ou la demande intérieure accélèrent, les grandes entreprises captent rapidement les gains. L’effet inverse est également visible. Le chiffre d’affaires des grands groupes s’est montré environ trois fois plus volatil que le PIB réel. La crise financière, le choc de la pandémie et les variations de l’investissement ont donc produit des effets amplifiés sur les entreprises les plus importantes.
La reprise récente confirme cette asymétrie. Entre 2023 et 2025, le PIB a progressé d’environ 4,3 % par an, tandis que le Top 100 et le Top 500 affichaient une croissance moyenne proche de 2 %. La reprise macroéconomique ne s’est donc pas traduite automatiquement par une accélération équivalente des grands groupes. Les entreprises déjà positionnées sur les nouveaux moteurs de croissance ont davantage profité du rebond que celles dépendantes des anciens modèles. Le Top 100 s’est, lui aussi, renouvelé sans être totalement bouleversé. Les 26 entreprises historiques présentes depuis 2001 représentent encore 57,1 % du chiffre d’affaires du Top 100. À l’inverse, seules 8 entreprises issues des rangs 101 à 500 ont réussi à intégrer le Top 100, pour une part de 2,3 % du chiffre d’affaires. Les nouveaux acteurs sont nombreux — 66 entreprises, soit 66 % du classement — mais leur poids économique reste inférieur à celui du noyau historique, avec 40,6 % du chiffre d’affaires.
L’accès au sommet est devenu plus exigeant. Le chiffre d’affaires minimal pour intégrer le Top 100 a été multiplié par 4,4 entre 2001 et 2025. Pour le Top 50, le seuil a été multiplié par 5,6. La taille est donc devenue une condition d’accès, mais elle ne suffit plus. Les nouveaux entrants doivent désormais combiner capital, technologie, réputation, capacité d’exportation et vitesse d’exécution.
La recomposition sectorielle ne signifie pas toujours une diversification
La transformation du Top 500 masque des trajectoires sectorielles très différentes. Certains secteurs ont vu leur poids progresser avec l’émergence de plusieurs entreprises. D’autres se sont développés autour d’un nombre réduit de leaders. Le BTP et les matériaux ont vu leur part du Top 500 passer de 6,1 % à 11,1 %, pour une multiplication nominale de 8,2 fois. Mais le ratio de concentration des trois premiers acteurs, le CR3, est passé de 43 % à 34 %. La croissance du secteur s’est donc accompagnée d’une redistribution entre plusieurs entreprises.
Dans l’automobile, la logique est différente. Le CR3, l’indicateur de concentration, est passé de 44 % à 76 %. La filière a changé d’échelle, mais elle s’est aussi davantage concentrée autour de quelques grands donneurs d’ordre et de leurs écosystèmes. Les télécoms ont connu une redistribution des positions dans un marché ouvert à la concurrence : leur CR3 est passé de 90 % à 78 %. Dans le textile, en revanche, le recul relatif du secteur s’est accompagné d’une concentration plus forte : le CR3 est passé de 28 % à 68 %.
La recomposition du Top 500 fait également apparaître des gagnants inattendus. L’ingénierie et les services ont vu leur part passer de 0,3 % à 4 %, soit une multiplication nominale de 68,6 fois. À l’opposé, l’agroalimentaire, qui représentait 19,4 % du chiffre d’affaires du Top 500 en 2001, n’en représente plus que 9,5 % en 2025, malgré la croissance de ses exportations. Le textile et l’habillement sont passés de 3,2 % à 0,5 %, tandis que les hydrocarbures ont reculé de 15,6 % à 12,2 %.
Ces évolutions montrent que la diversification ne se mesure pas uniquement au nombre de secteurs présents. Elle se mesure aussi à la capacité des entreprises à monter en gamme, à créer leurs propres technologies, à développer des fournisseurs et à élargir leurs marchés.
2025–2050: la fin du modèle fondé sur les seuls volumes
Le quart de siècle à venir s’annonce plus complexe. Le Maroc devra composer avec la fragmentation géoéconomique, la sécurisation des chaînes de valeur, la contrainte carbone, la rareté de l’eau, l’intensification technologique et la taille continentale des marchés.
La première priorité sera de passer du site de production à la plateforme industrielle régionale. Il ne suffira plus d’attirer un investissement ou d’augmenter une capacité installée. Il faudra développer l’ingénierie locale, les fournisseurs, les fonctions de décision, la recherche et les services associés. Une usine intégrée dans un réseau mondial crée de la valeur ; une plateforme qui maîtrise une partie de la conception, des achats, de la technologie et de la distribution en crée davantage.
La deuxième priorité concernera l’énergie, l’eau et le carbone. Les mines, l’énergie, les utilités et les carburants représentent environ 35 % du chiffre d’affaires du Top 500, l’OCP comptant à lui seul pour environ 12 %. Cette concentration donne au Maroc des atouts, mais elle l’expose aussi aux contraintes environnementales et aux coûts de transition. La compétitivité devra désormais être mesurée non seulement en dirhams par unité produite, mais aussi en énergie, en eau et en carbone par unité de valeur créée. La troisième priorité sera technologique. Le numérique hors opérateurs télécoms représente encore moins de 3 % du chiffre d’affaires du Top 500, environ 2,5 % en 2025. Cette part apparaît faible au regard du rôle croissant de l’intelligence artificielle, de l’automatisation, des données, de la cybersécurité et des nouveaux matériaux.
Le Maroc devra faire émerger des entreprises capables de produire de la technologie, et pas seulement de l’utiliser. La quatrième priorité sera régionale. Le marché marocain a permis à de nombreuses entreprises de franchir un premier cap, mais il ne suffira plus à faire émerger à lui seul des groupes de taille mondiale. Les entreprises devront exporter, distribuer, s’implanter, acquérir et construire des positions durables en Afrique et dans les marchés voisins. La régionalisation ne signifie pas l’abandon du marché national ; elle signifie que le marché national doit devenir une base de projection.
La transformation attendue concerne aussi la gouvernance. Les champions du prochain cycle devront être capables d’arbitrer entre croissance externe, innovation, souveraineté industrielle et discipline financière. Ils devront attirer des talents, investir dans les compétences et nouer des alliances avec les universités, les centres de recherche et les PME.
Le vrai défi: diffuser la performance
Le bilan des vingt-cinq dernières années est celui d’une réussite incomplète. Le Maroc a construit des infrastructures, attiré des capitaux, développé des filières exportatrices et fait émerger des champions reconnus. Mais les gains de productivité restent trop concentrés. La grande entreprise a changé de dimension sans toujours entraîner l’ensemble du tissu productif dans son sillage. Le prochain baromètre ne devra donc pas seulement mesurer la taille des entreprises. Il devra suivre la qualité de leur croissance : productivité par salarié, intensité technologique, part des achats locaux, emplois formels, empreinte carbone, consommation d’eau, capacité d’innovation et présence internationale.
La question des vingt-cinq prochaines années n’est plus simplement de savoir quelles entreprises seront les plus grandes. Elle est de savoir lesquelles seront les plus productives, les plus technologiques, les plus internationalisées et les plus difficiles à substituer.
« La grande entreprise marocaine de 2050 sera totalement différente de celle que nous connaissons aujourd’hui. Elle sera davantage tournée vers l’international et de nouveaux secteurs émergeront, avec l’arrivée de nouveaux acteurs et de nouveaux champions », résume Youssef Alaoui, président du Groupe CGEM à la Chambre des Conseillers et membre de la Commission des Secteurs productifs. Et de poursuivre : « les emplois sont disponibles, mais il existe un décalage entre les besoins des entreprises et les formations proposées. C’est un problème majeur, qui se pose avec encore plus d’acuité à mesure que les métiers évoluent et que l’intelligence artificielle se diffuse. »
Le Maroc dispose déjà de plusieurs briques : des infrastructures de rang international, des filières industrielles, des champions exportateurs, une position géographique stratégique et une expérience de la politique sectorielle. La prochaine étape consistera à relier ces briques pour former un système productif plus dense, plus innovant et plus inclusif. Le passage de la croissance par les volumes à la compétitivité par la valeur ne sera pas automatique. Il exigera une meilleure articulation entre l’État, les grandes entreprises, les PME, les investisseurs étrangers et les territoires. Il exigera aussi de considérer l’eau, l’énergie, les compétences et la technologie comme des actifs stratégiques, au même titre que les infrastructures hier.
« Après un quart de siècle, le Maroc entre ainsi dans un âge de sélection. Les entreprises qui survivront et grandiront ne seront pas nécessairement celles qui produiront le plus, mais celles qui sauront produire mieux, vendre plus loin, consommer moins de ressources et intégrer davantage de valeur sur le territoire national. C’est à cette condition que le prochain cycle du Top 500 pourra devenir non seulement un baromètre de la puissance économique marocaine, mais aussi un indicateur de sa transformation productive et de sa capacité à compter dans l’économie régionale de 2050 », martèle Hassan Alaoui, président de One Africa Forum.