Bank Al-Maghrib prévoit une accélération du crédit bancaire au secteur non financier à 8,1% en 2026. Mais emprunter davantage ne signifie pas nécessairement produire davantage. Entre besoins de trésorerie des entreprises, achats d’équipements et projets d’expansion, la destination des financements reste décisive. Anouar El Basrhiri, directeur général de TMS Consulting, explique pourquoi la confiance des dirigeants et la préparation des projets conditionnent le passage du crédit à l’investissement.
La progression annoncée du crédit pose une question qui dépasse les bilans bancaires : que feront les entreprises de cet argent ? Selon les projections de Bank Al-Maghrib, le crédit bancaire au secteur non financier devrait accélérer de 4,8 % en 2025 à 8,1 % en 2026, avant de revenir à 6,1 % en 2027. Cette perspective ne suffit pourtant pas à annoncer une vague d’investissements productifs. Le financement d’un stock, le règlement d’un fournisseur et l’acquisition d’une machine répondent à des besoins différents, même lorsqu’ils passent tous par un emprunt.
La distinction est au cœur de l’analyse d’Anouar El Basrhiri. « Il faut effectivement faire la différence entre une hausse du crédit et une hausse de l’investissement », insiste le directeur général de TMS Consulting. L’expert décrit des entreprises dont les besoins de financement restent largement liés au fonctionnement quotidien. Pour certaines PME, l’urgence consiste à préserver la trésorerie, à couvrir les échéances et à éviter que les décalages de paiement ne perturbent l’activité.
Lire aussi | Maroc: tendance haussière des crédits et dépôts bancaires à fin août
Le chiffre global du crédit indique donc une dynamique de financement, sans révéler à lui seul la nature des dépenses engagées. Pour apprécier son effet économique, il faut regarder les usages : soutenir l’exploitation existante, aménager des locaux, acquérir du matériel ou augmenter les capacités de production. Il faut également identifier les entreprises qui empruntent. Une progression d’ensemble ne permet pas de conclure que les petites structures bénéficient des mêmes conditions d’accès que les grandes. C’est tout l’enjeu de cette reprise.
Financer le quotidien avant de préparer demain
Anouar El Basrhiri souligne qu’une PME confrontée à des tensions de trésorerie orientera souvent le financement vers ces besoins prioritaires. Cette utilisation ne signifie pas que le crédit est inutile : elle répond à la nécessité de poursuivre l’activité. Elle invite, en revanche, à distinguer la continuité des opérations de la création de nouvelles capacités. Une entreprise peut emprunter davantage sans ouvrir de site supplémentaire ni lancer une nouvelle ligne de production.
Lire aussi | Tamwilcom mobilise 23,9 MMDH de financements au S1-2026
Des projets existent, mais la visibilité décide. « Tout dépend de la confiance des dirigeants, de leurs perspectives commerciales et de leur visibilité sur les prochains mois », résume Anouar El Basrhiri. Le financement constitue donc une condition du projet, mais il ne remplace pas les débouchés. Disposer d’un crédit ne suffit pas à convaincre un dirigeant d’augmenter ses capacités s’il ne peut pas apprécier les ventes qui permettront de rembourser l’emprunt et de rentabiliser l’équipement.
TPME : le financement se prépare aussi
L’accès au crédit demeure un autre filtre. Au Maroc, les très petites, petites et moyennes entreprises ne disposent généralement pas des mêmes facilités que les grandes, selon Anouar El Basrhiri. Il rappelle les éléments examinés par la banque : capacité de remboursement, résultats financiers, endettement existant, garanties et qualité du projet. La reprise du crédit ne doit donc pas masquer les difficultés rencontrées par les entreprises dont le dossier ne répond pas suffisamment à ces attentes.
La demande, les garanties et les délais de paiement
Pour encourager l’investissement, Anouar El Basrhiri propose d’agir sur plusieurs leviers. Le coût du financement compte, mais il ne suffit pas à déclencher une décision. Le dirigeant d’entreprise doit d’abord estimer qu’une demande réelle existe et qu’il pourra récupérer son investissement. L’amélioration des conditions de crédit doit donc s’accompagner d’une confiance suffisante dans l’évolution du marché.
Lire aussi | TPME marocaines : jamais autant aidées, toujours aussi fragiles
Le directeur général de TMS Consulting préconise également de faciliter le financement des projets viables, de renforcer les mécanismes de garantie, de réduire les délais de paiement et d’accompagner les TPME dans la préparation de leurs investissements. Ces pistes répondent aux obstacles qu’il identifie : risque financier, manque de visibilité, pression sur la trésorerie et dossiers insuffisamment structurés.
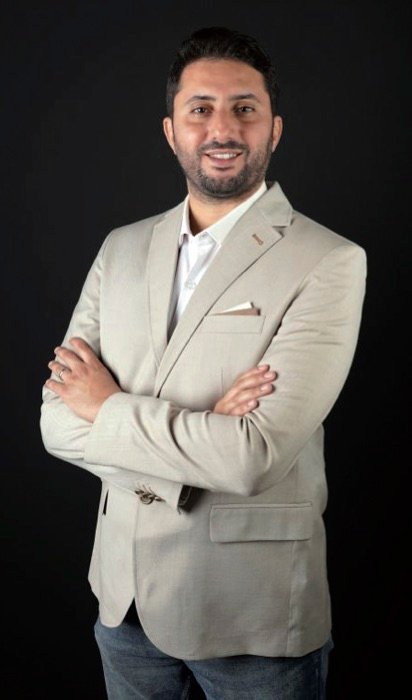
2 questions à Anouar El Basrhiri,Directeur général de TMS Consulting
Challenge : Quand les entreprises empruntent davantage, est-ce pour développer leur activité ou surtout pour payer leurs dépenses courantes ?
Anouar El Basrhiri : Il faut effectivement faire la différence entre une hausse du crédit et une hausse de l’investissement. Dans la pratique, une partie importante des besoins de financement des entreprises, notamment des PME, reste liée au fonctionnement quotidien, comme financer les stocks, régler les fournisseurs, couvrir les délais de paiement des clients ou simplement préserver la trésorerie. Cela ne signifie pas que les entreprises n’investissent pas. Nous constatons également des projets de développement, d’ouverture de nouveaux points de vente, d’acquisition de matériel ou de lancement de nouvelles activités. Mais une accélération du crédit bancaire ne se transforme pas automatiquement en investissement productif. Tout dépend de la confiance des dirigeants, de leurs perspectives commerciales et de leur visibilité sur les prochains mois.
Challenge : À quoi sert principalement cet argent : payer les fournisseurs et les salaires, acheter des locaux ou des machines, ou construire de nouvelles usines ?
A.E.B. : Cela dépend beaucoup de la taille et de la situation de l’entreprise. Pour une PME qui fait face à des tensions de trésorerie, le crédit va souvent servir en priorité à financer son besoin en fonds de roulement : fournisseurs, stocks, salaires et décalages entre les encaissements et les décaissements. Lorsque l’entreprise dispose d’une situation financière plus stable et d’une bonne visibilité sur son marché, le financement bancaire peut davantage être orienté vers l’investissement : achat de machines, acquisition ou aménagement de locaux, augmentation des capacités de production ou ouverture de nouveaux sites. La construction d’une nouvelle usine représente un engagement beaucoup plus important. Pour prendre une telle décision, l’entreprise doit avoir une visibilité suffisante sur la demande future et sur la rentabilité de l’investissement.
Challenge : Les petites et moyennes entreprises arrivent-elles à obtenir ces crédits aussi facilement que les grandes ? Qu’est-ce qui les freine encore ?
A.E.B. : Au Maroc, les TPME n’ont généralement pas les mêmes facilités d’accès au financement que les grandes entreprises. La banque va naturellement regarder la capacité de remboursement, les résultats financiers, l’endettement existant, les garanties et la qualité du projet présenté. L’une des difficultés que nous constatons également est la préparation du projet lui-même. Certaines PME ont de bonnes idées d’investissement, mais ne disposent pas toujours d’une étude de marché, de prévisions financières solides ou d’un business plan suffisamment structuré pour démontrer la viabilité du projet. Il existe donc un enjeu de financement, mais également un enjeu de préparation et de structuration des projets d’investissement.
Challenge : Qu’est-ce qui pourrait encourager les entreprises à utiliser ces crédits pour produire davantage et créer des emplois ?
A.E.B. : Le coût du financement est important, mais ce n’est pas le seul élément qui déclenche une décision d’investissement. Un chef d’entreprise investit lorsqu’il estime qu’il existe une demande réelle et qu’il dispose d’une visibilité suffisante pour récupérer son investissement. La confiance dans l’évolution du marché est donc essentielle. Pour transformer davantage le crédit en investissement productif, il faut aussi faciliter l’accès au financement des projets viables, renforcer les mécanismes de garantie, réduire les délais de paiement et accompagner davantage les TPME dans la préparation de leurs investissements. À mon avis, le véritable indicateur à suivre dans les prochaines années ne sera donc pas uniquement la croissance du crédit bancaire, mais surtout la part de ce crédit qui sera réellement transformée en capacités de production, en nouveaux projets et en emplois.