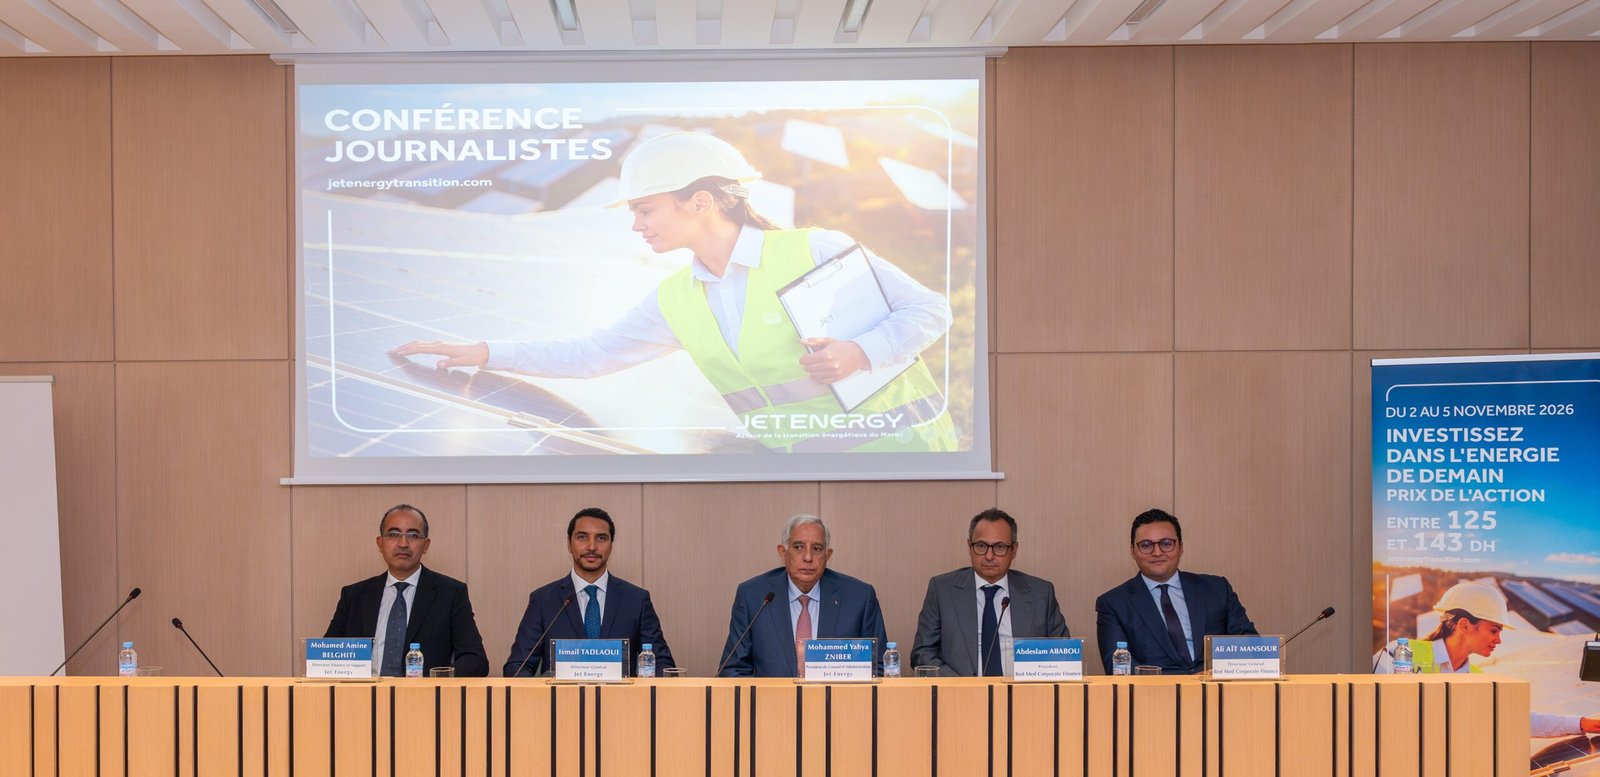
BMCE Capital Global Research (BKGR) recommande de souscrire à l’introduction en Bourse (IPO – Initial Public Offering) de Jet Energy, réalisée par augmentation de capital réservée au public, dans une fourchette de prix comprise entre 125 et 143 dirhams par action.
Dans sa récente publication « Initiation Coverage », produite pour le compte de BMCE Capital Bourse, membre du syndicat de placement de cette opération, BKGR indique que l’opération porte sur 2.625.000 actions nouvelles, soit un montant compris entre 328 et 375 millions de dirhams (MDH) pour un flottant de 20% post-opération. La période de souscription s’étend du 2 au 5 novembre 2026, et la première cotation est prévue le 16 novembre.
Sur la base de sa valorisation par la méthode des flux de trésorerie actualisés (DCF – Discounted Cash Flow), BKGR aboutit à un cours cible de 170 dirhams, soit un potentiel de hausse de 18,9% par rapport au haut de la fourchette de prix (143 dirhams) et de 36% par rapport à son bas (125 dirhams). Le PER (Price Earning Ratio) cible ressort ainsi à 23,9x en 2026 (contre 22,3x pour les Industries) et à 17,1x en 2027 (contre 21,1x pour les Industries).
Lire aussi | Jet Energy: une IPO qui nourrit de grandes ambitions
Fondée en 2012 dans le cadre de la diversification stratégique de Jet Contractors, Jet Energy s’est imposée comme l’un des principaux intégrateurs de solutions photovoltaïques du Royaume, avec plus de 330 MWc mis en service à fin juin 2026, relève la même source. Elle a notamment réalisé Noor PV I Laâyoune (85 MWc), l’intégralité de la première phase du programme solaire d’OCP Green Energy (202 MWc) ainsi que le plus grand projet de stockage par batteries du pays (125 MWh), et exécute actuellement les centrales Noor Atlas de Tata et Tan-Tan (80 MWc).
Son positionnement repose sur trois métiers complémentaires, à savoir l’EPC photovoltaïque, les travaux d’installations électriques courant fort/courant faible (CFO/CFA) et l’exploitation-maintenance (O&M), ce qui lui permet de traiter l’intégralité du lot électricité d’un ouvrage, y compris ses composantes solaires et stockage. Son modèle se caractérise historiquement par une faible intensité capitalistique au regard des volumes traités.
Selon BKGR, la société évolue dans un environnement porteur, soutenu par un plan gouvernemental d’envergure et par un marché adressable estimé à 36 milliards de dirhams (MMDH), auquel s’ajoutent l’émergence du stockage d’énergie et les besoins croissants en Afrique de l’Ouest, deux relais sur lesquels elle dispose déjà de références.
Lire aussi | Jet Energy prépare son introduction en Bourse
Le chiffre d’affaires (CA) a progressé selon un taux de croissance annuel moyen de 54% sur 2023-2025 pour atteindre 340 MDH, avec une marge d’EBE de 28,8% et un résultat net de 71 MDH (+39,5%). Cette dynamique s’est accélérée au premier semestre 2026, avec un CA en hausse de 84,8% à 269 MDH.
Composé exclusivement de contrats fermes, le carnet de commandes atteint 1,49 MMDH au 30 juin 2026, soit 4,4 fois le chiffre d’affaires 2025. Cette visibilité reste toutefois tempérée par une forte concentration (OCP Green Energy a pesé près de 46% du chiffre d’affaires 2025 et Masen près de 48% au premier semestre 2026), sachant que près de 86% des revenus 2025 ont été facturés via Jet Contractors, précise BKGR.
L’opération vise justement à doter Jet Energy des moyens de porter en direct les grands appels d’offres aujourd’hui largement contractualisés via sa maison mère. Les fonds levés seront alloués au financement de la croissance de l’activité EPC (près de 175 MDH), à l’intégration verticale (près de 130 MDH) et à l’expansion en Afrique de l’Ouest (près de 70 MDH).
Lire aussi | Dislog Group : ultimes retouches de périmètre avant une IPO imminente
À ces atouts s’ajoutent plusieurs relais de croissance non intégrés dans le Business Plan, notamment le développement de l’EPC stockage, l’ouverture de l’activité CFO/CFA à des clients tiers et le potentiel du marché africain, poursuit la même source.
BKGR met toutefois en avant plusieurs risques, dont l’exécution du Business Plan, qui suppose de maintenir un rythme de réalisation proche de 150 MWc par an à partir de 2028, la dépendance à Jet Contractors, la pression sur les marges et sur le besoin en fonds de roulement, ainsi que la liquidité limitée du titre et le risque de pression vendeuse lié aux titres théoriquement cessibles des actionnaires historiques.