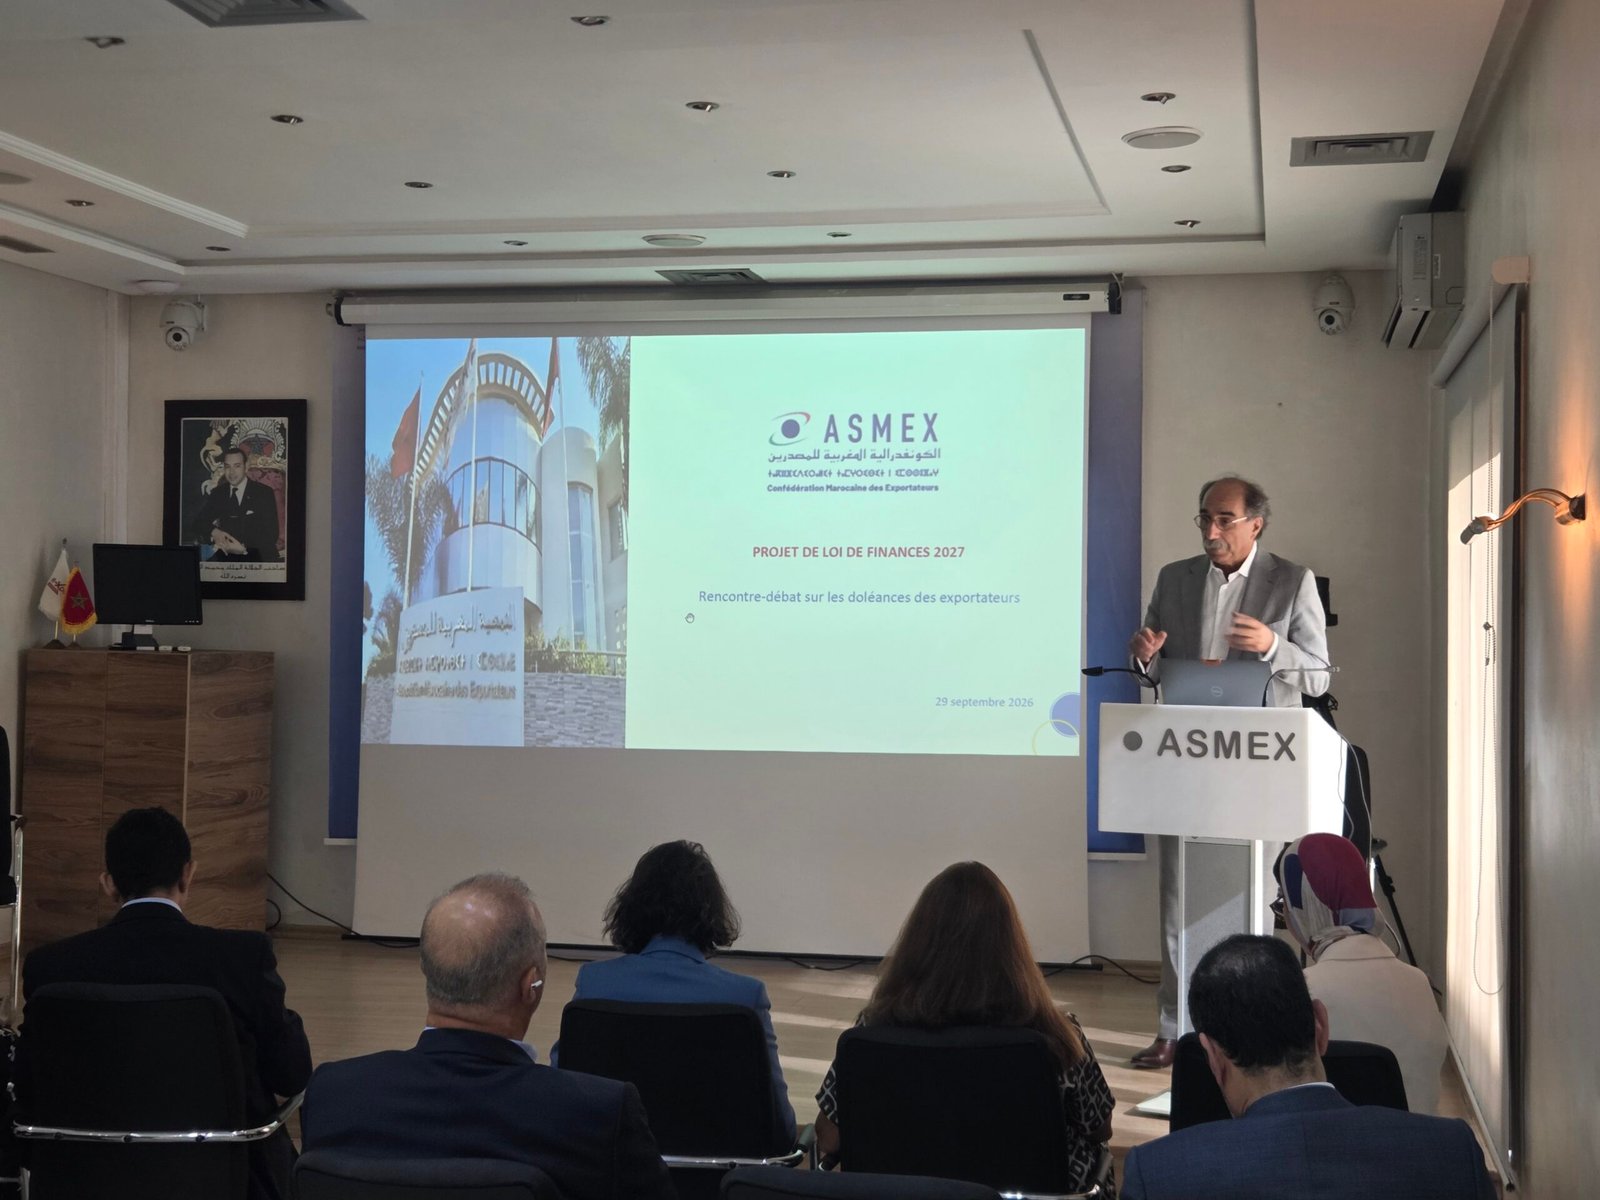
Au cours d’une récente rencontre-débat organisée au siège de l’ASMEX, les exportateurs marocains ont fixé leurs quatre priorités fiscales pour le projet de Loi de Finances (PLF 2027), en leur tête la question du délai de remboursement du crédit de TVA opposable à l’administration.
Les trois autres revendications portent sur un allègement de la charge de travail liée aux obligations fiscales introduites au cours des dernières années, un circuit dédié aux primo-exportateurs et, enfin, une future tarification carbone marocaine conçue dès l’origine pour s’articuler avec le mécanisme européen.
« L’exportateur paie la TVA sur ses intrants et vend à l’étranger en exonération. Tant que son remboursement n’obéit à aucun délai certain, c’est sa trésorerie qui finance l’écart, au détriment de ses investissements et de la conquête de nouveaux marchés », a expliqué Abdelkader Boukhriss, vice-président de l’ASMEX.
Lire aussi | Le FM6I acquiert la participation de Recipharm dans MARBIO
Selon lui, l’Administration fiscale a amélioré le rythme de remboursement des crédits au cours des dernières années, mais l’introduction d’un délai opposable assorti d’intérêts moratoires doit être « la règle du jeu que toute entreprise serait en droit d’attendre ».
Pour l’entreprise, l’enjeu est la prévisibilité : savoir quand elle récupérera des ressources aujourd’hui immobilisées au lieu d’être investies. La même exigence vaut pour les obligations déclaratives. L’introduction du principe de retenue à la source, récemment, a alourdi la charge de travail des équipes comptables des entreprises. Les participants ont insisté sur un point : une digitalisation de l’administration qui ajoute des obligations sans en retirer manque son objectif.
S’agissant de la taxe carbone, l’ASMEX rappelle que 71,4 % des exportations marocaines sont destinées à l’Europe (Office des Changes, 2024). Par conséquent, ce que l’Union européenne décide en matière de carbone se répercute donc directement sur l’accès des entreprises marocaines à leur premier marché.
Lire aussi | OPCI: le marché marocain atteint plus de 133 MMDH en 2025
Le Mécanisme d’ajustement carbone aux frontières (MACF) est entré dans son régime définitif le 1er janvier 2026 dans l’espace européen. Il vise notamment le ciment, le fer et l’acier, l’aluminium et les engrais. Une extension à certains produits en aval est en cours de négociation au niveau européen pour 2028. Son périmètre n’est pas encore arrêté. Au Maroc, la tarification carbone prévue par la loi-cadre n° 69-19 n’est pas encore instaurée.
De ce fait, l’ASMEX demande que, le jour où le Maroc instaurera sa tarification, celle-ci soit conçue pour s’articuler avec le MACF. Le règlement européen permet en effet de tenir compte, sous conditions et sur justificatifs, d’un prix carbone effectivement acquitté dans le pays d’origine. Une tarification bien conçue éviterait à l’exportateur une double charge. Elle permettrait aussi de conserver au Maroc une part de la valeur liée au carbone et d’accompagner les entreprises dans la mesure et la réduction de leurs émissions.
Lire aussi | Casablanca Finance City gagne 11 places dans le classement mondial
Pour étayer ses propositions, l’ASMEX lancera auprès de la communauté des exportateurs une remontée chiffrée sur les montants de crédit de TVA immobilisés et les délais de remboursement effectivement constatés. Les contributions recueillies alimenteront les propositions que l’ASMEX portera auprès des pouvoirs publics dans le cadre du PLF 2027.