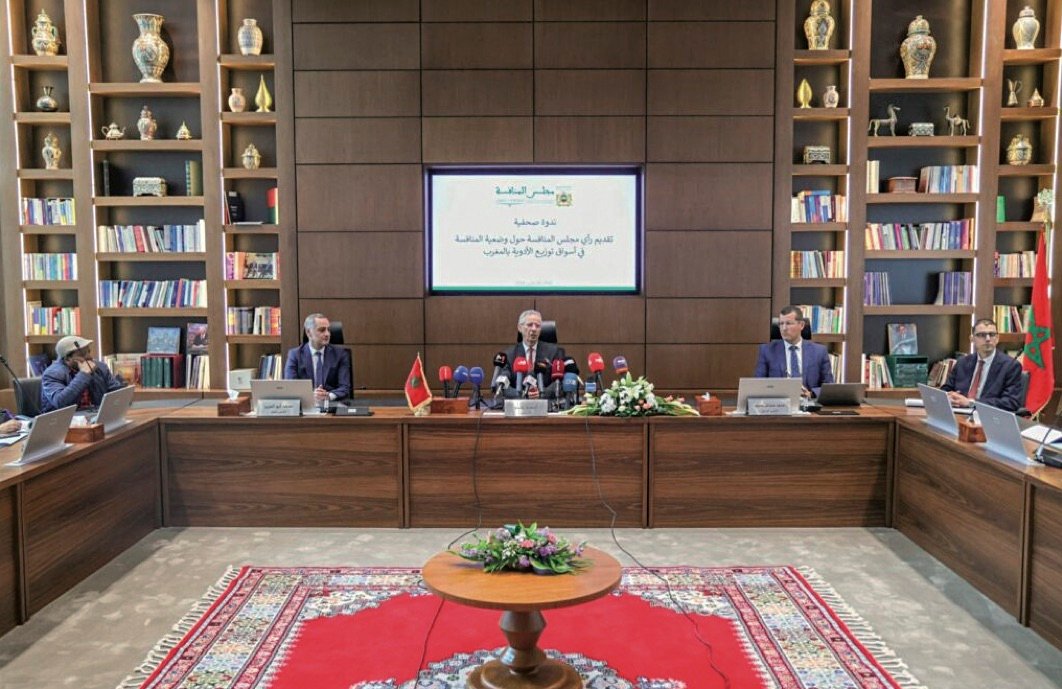
Le Conseil de la concurrence a publié, dernièrement, un avis détaillé sur la distribution des médicaments au Maroc. Entre densité officinale élevée, dépendance aux importations et marges des grossistes sous pressionConseil de la concurrence, l’institution pointe les dysfonctionnements structurels du secteur et formule une série de recommandations pour améliorer l’efficacité de la chaîne et protéger le rôle central du pharmacien.
La milliards de dirhams (MMDH) en 2024, dont plus de la moitié, soit 13 MMDH, a été réalisée au niveau des pharmacies d’officine. Ces dernières restent le principal point d’accès aux traitements pour les patients.
Le secteur demeure fortement dépendant des importations, évaluées à 10,6 MMDH, tandis que les exportations atteignent 1,6 MMDH. La structure de l’industrie pharmaceutique comprend 56 établissements industriels, 66 grossistes-répartiteurs, et un réseau de 14.134 pharmacies réparties sur l’ensemble du territoire.
Une consommation encore limitée malgré la progression
En 2024, le Maroc comptait 7.500 médicaments disposant d’une autorisation de mise sur le marché (AMM). Les génériques représentent environ 70 % des spécialités, contre 29 % pour les princeps et 1 % pour les biosimilaires. Sur le marché privé, leur pénétration atteint 56 % en unités et 50 % en valeur.
Du côté de la demande, les dépenses couvertes par l’assurance maladie obligatoire (AMO) s’élèvent à 11,86 MMDH pour 27,8 millions de bénéficiaires, le médicament représentant près du tiers des dépenses de l’AMO. La consommation privée par habitant a progressé à 642 DH en 2024, contre 476 DH en 2020.
Une chaîne de distribution structurée autour des grossistes
La distribution des médicaments au Maroc repose sur plusieurs maillons :
• Laboratoires industriels : production nationale, importation et exportation.
• Grossistes-répartiteurs : transit de 74 % des médicaments, approvisionnement des pharmacies (95 % des débouchés) et des cliniques/hôpitaux (5 %).
• Livraisons directes : les laboratoires approvisionnent directement les pharmacies (6 %) et établissements de santé (20 %).
Le prix public de vente est encadré, avec des marges différenciées selon quatre tranches (T1 à T4), réduisant fortement la rentabilité des médicaments onéreux.
La rentabilité des grossistes en forte baisse
Selon le Conseil, la rentabilité des grossistes-répartiteurs est fragilisée, avec un ratio résultat net sur chiffre d’affaires passant de 1,3 % en 2016 à 0,9 % en 2024.
Cette situation s’explique par :
• Des marges proportionnelles au prix du médicament, déconnectées des coûts réels (logistique et salaires en hausse de 36 % entre 2020 et 2024).
• Le coût élevé des stocks, avec des délais de rotation atteignant deux mois et dix jours malgré l’obligation réglementaire d’un stock d’un mois couvrant 90 % des spécialités.
• Des délais de paiement asymétriques : 81 jours pour les grossistes, 97 jours pour les pharmacies, renforçant la pression sur les distributeurs.
Dans d’autres pays comparables, les grossistes sont rémunérés sur un modèle mixte : marge proportionnelle + forfait logistique par unité distribuée.
Un réseau officinal fragilisé par la densité
Entre 2015 et 2024, le nombre de pharmacies a augmenté de 9.185 à 14.134, soit une pharmacie pour 2.600 habitants, deux fois plus que les recommandations de l’OMS. La concentration est particulièrement forte dans les grandes zones urbaines (Casablanca-Settat et Rabat-Salé-Kenitra), qui regroupent 45 % des officines.
Cette forte densité fragilise la rentabilité des pharmacies: chiffre d’affaires moyen passé de 1,1 MDH en 2016 à 950.000 DH en 2024. Le marché reste dominé par les médicaments à bas prix, avec 99 % des volumes vendus dans la tranche T1, et 80 % de leur valeur.
Par ailleurs, l’absence de droit de substitution, la dispensation par certaines cliniques et la multifonctionnalité des gérants limitent la flexibilité et la rentabilité.
Les recommandations du Conseil pour un secteur durable
Face à ces constats, le Conseil de la concurrence propose plusieurs axes de réforme:
Pour les grossistes-répartiteurs
• Instaurer un système de rémunération mixte (marge + forfait par unité).
• Revaloriser les marges sur les médicaments T3 et T4.
• Élargir l’application de la loi sur les délais de paiement aux petites pharmacies (<2 MDH de chiffre d’affaires).
Pour le réseau officinal
• Revoir les critères d’implantation des pharmacies en fonction de la population, de la zone de chalandise et du temps de trajet.
• Assouplir les horaires d’ouverture pour améliorer l’accès aux médicaments.
• Introduire une rémunération valorisant l’acte pharmaceutique (honoraires, forfaits).
• Développer de nouvelles missions de santé publique : suivi des maladies chroniques, vaccination.
• Permettre le droit de substitution avec un référentiel des génériques et encourager la prescription en DCI.
• Mettre en place un dispositif national de soutien financier, incluant un fonds de garantie public-privé et des outils de préfinancement pour les officines.
• Encourager les regroupements entre pharmacies, capitalistiques ou non, pour mutualiser services et moderniser le réseau.
• Diversifier les sources de revenus des officines en combinant marges et nouveaux actes pharmaceutiques.
Une restructuration progressive et encadrée
Le Conseil insiste sur une adaptation préalable du cadre juridique et réglementaire, pilotée par les autorités et accompagnée d’évaluations régulières, afin de renforcer l’efficacité, la modernisation et la résilience du secteur.
Dans ce contexte, une ouverture maîtrisée du capital pourrait servir de levier pour accompagner la transformation et la modernisation du secteur officinal.