Le Projet de loi de finances de l’année 2027 (PLF-2027), est le premier test du nouveau gouvernement dirigé par Fatima Ezzahra El Mansouri, première femme à être nommée Cheffe de l’exécutif. Certes, les grandes lignes de ce PLF étaient déjà définies avant la formation du nouveau gouvernement. Il n’en demeure pas moins, que c’est le premier instrument étatique de déclinaison des orientations stratégiques, et de ce fait révélateur des choix officiels et des politiques publiques qui vont être réellement menées. Le débat au Parlement est aussi un autre test non moins important quant à la culture et à la pratique démocratique effective des représentants élus de la Nation.
1. Premiers objectifs prioritaires déclarés explicitement
«Changer de cap ou de direction» par rapport au gouvernement sortant. Comment ? En réconciliant la croissance économique et le social et en mettant un terme aux dysfonctionnements socioéconomiques, à travers un encadrement et une régulation des circuits de distribution commerciale. En plus de la poursuite de la généralisation de la couverture médicale et du renforcement des infrastructures sanitaires, ainsi que la réévaluation de l’aide sociale directe, cela veut dire aussi lutter contre la corruption et les conflits d’intérêts, tout en garantissant la sécurité alimentaire et énergétique. Dans l’immédiat, il est question de ramener les prix des produits de base à des «niveaux raisonnables». Pour cela, un budget annuel de 200 MDH est prévu. Six «sociétés régionales d’agrégation et de commercialisation devront voir le jour dans les grands bassins agricoles, concomitamment à la réforme des marchés de gros de légumes, fruits, viandes et poissons. Un modèle unifié de cahiers des charges est prévu. Les exportations seront encadrées pour prioriser l’approvisionnement du marché intérieur au niveau des produits alimentaires de base. La réalisation de ces objectifs pourra être aisément appréciée à travers les résultats, au cours de l’année prochaine.
Sur le plan macroéconomique, est prévue une croissance modérée de 3,7%, en 2027, certainement plus si le ciel est clément. Le déficit budgétaire devrait être contenu dans la limite de 3%. L’encours de la dette du Trésor aussi devrait ne pas dépasser 66,9%
2. Les principaux chiffres contenus dans le PLF-2027
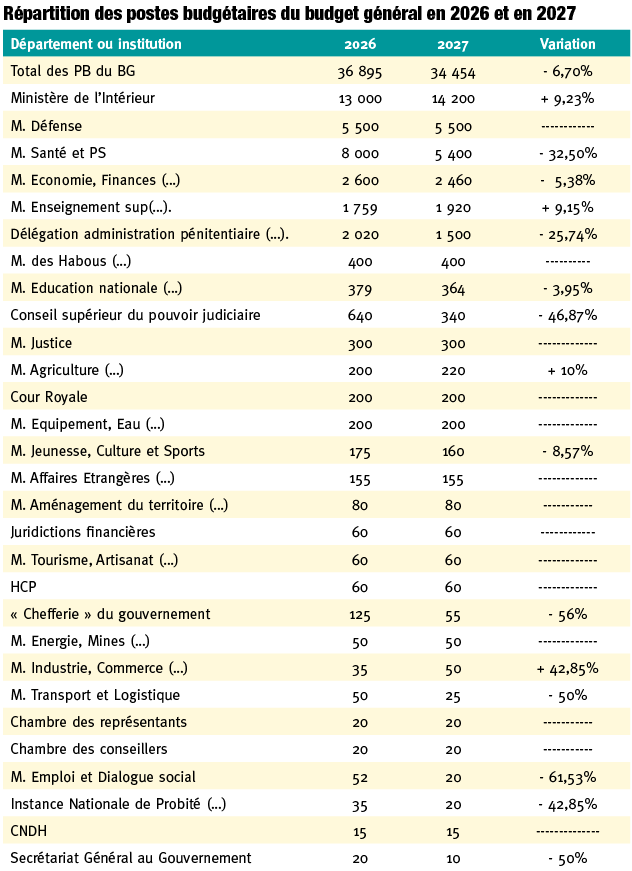
Voyons maintenant ce que racontent les chiffres du PLF-2027. Le nombre total de postes budgétaires (PB) prévu au titre du budget général, en 2027, est de 34 454, soit une baisse de 6,70%, par rapport à 2026 (36 895 PB). Au niveau du ministère de la Santé et de la protection sociale, le nombre de PB connait une chute de – 32,5% (8 000 PB en 2026 et 5 400 PB en 2027). Est-ce dû à un changement de mode de recrutement et de statut du personnel de la santé, en lien avec la création des Groupements sanitaires territoriaux (GST) ? Les débats parlementaires devraient permettre des réponses et des explications. Ce n’est pas le cas du ministère de l’Intérieur où, au contraire, le nombre de PB connait une hausse de 9,23% (13 000 PB en 2026 et 14 200 PB en 2027). En fait, le nombre de PB prévus pour le ministère de l’Intérieur représente 41,21% du total des PB prévus dans le cadre du budget général de l’Etat. La délégation générale à l’administration pénitentiaire et à la réinsertion (DGAPR) figure en 6ème position, avec 1 500 PB. A titre de comparaison, le ministère de la Jeunesse, de la culture et des sports, en 14ème position, a bénéficié de 160 PB, soit 10,66% des PB attribués à la DGAPR. C’est aussi le cas du ministère des Affaires étrangères, de la coopération africaine et des marocains résidant à l’étranger, premier acteur de la diplomatie marocaine, avec 155 PB. Même la «chefferie du gouvernement» s’est vue attribuer 55 PB, en 2027, contre 125, en 2026, soit une diminution de 56% ! L’Instance nationale de la probité, de la prévention et de la lutte contre la corruption et le Conseil national des droits de l’homme ont bénéficié respectivement, de 20 PB et de 15 PB. Par contre, comme d’habitude, le ministère des Habous et des affaires islamiques a obtenu 400 PB. Cette «première fenêtre» permet d’apprécier et de comparer, à travers l’affectation de nouvelles ressources humaines, les priorités effectives des politiques publiques où la logique sécuritaire demeure réellement prédominante.
Au niveau des ressources financières, les ressources ordinaires du budget général devraient connaitre globalement une progression de + 14,50%, par rapport à 2026 (421,32 MMDH en 2026 et 482,42 en 2027) Cette progression provient principalement de la hausse des recettes fiscales qui devraient atteindre 437,40 MMDH, soit une croissance de + 16,30%. L’impact de la révision du barème d’imposition en matière d’IR serait faible, au cours de 2027, vite compensé par la hausse du taux de l’IS, de 35% à 40%, pour les grands distributeurs de carburants. En effet, les recettes en matière d’IS devraient passer de 96,61 MMDH, en 2026 (prévisions LF-2026), à 126 MMDH, soit une hausse exceptionnelle de + 30,42%. Néanmoins, même les recettes provenant de l’IR devraient connaitre une augmentation certes moindre de 10,55%. La TVA à l’intérieur devrait connaitre une hausse de + 18,26%, pour atteindre 60,72 MMDH (51,34 MMDH en 2026), soit une amélioration plus que double par rapport aux recettes TVA à l’import (+8,05%), dont le montant est de 76,76 MMDH (71,03 MMDH en 2026). L’impact très relatif (sur les recettes fiscales provenant de la TVA) de l’amélioration du pouvoir d’achat des «petites bourses» dont la consommation est principalement locale pourrait expliquer cette évolution. Globalement, les recettes de la Direction générale des impôts devraient augmenter de 21,30% pour atteindre 292,38 MMDH. Celles de l’administration des douanes et impôts indirects devrait connaitre une hausse de 7,30%, pour atteindre 145,54 MMDH. Bizarrement, la taxe sur les produits énergétiques devrait progresser d’à peine 1,67%. Or, il s’agit là d’un indicateur clé en matière de croissance économique, puisque cette taxe est assise sur le volume ou quantité globalement consommée à travers le transport des personnes et des marchandises, les processus de transformation industrielle et la production d’énergie. Ce n’est pas le cas de la taxe sur les tabacs manufacturés qui devrait rapporter des recettes d’un montant de 19,32 MMDH, soit une hausse de 9,04% par rapport à 2026. Ça fume ! Cette situation mérite cependant d’être creusée pour connaitre les dépenses publiques dans le domaine de la santé et inhérentes aux maladies liées au tabagisme. Il en est de même de la taxe sur les vins et alcools et de la taxe sur les bières qui devraient rapporter toutes deux, en 2027, presque 4 MMDH, soit une progression de 11,40%, par rapport à 2026. Santé !
Les Recettes ordinaires du budget général (ROBG), principale source du financement public, en particulier dans leur composante fiscale, vont-elles permettre de faire face aux dépenses publiques, surtout les dépenses ordinaires (DOBG) nécessaires à la continuité du fonctionnement de la machine étatique ? La réponse est oui, dans la mesure où les ROBG représentent plus de 111% des DOBG. Cependant, à ces dernières qui ont augmenté de 10,61%, par rapport à 2026, il faudra ajouter les Dépenses d’investissement du budget général (DIBG), ce qui nous donne un montant global de 571,11 MMDH. Par rapport à ce montant, les ROBG ne représentent plus que 84,47%. Les 15,53%, soit 88,69 MMDH, représentent le solde du budget général (hors produits des emprunts et amortissement de la dette publique). Par ailleurs, si l’on prend uniquement les recettes fiscales pour apprécier le «taux d’autosuffisance fiscale», le ratio du total des recettes fiscales/DOBG + DIBG est de 76,58%. A noter, que ce ratio s’est nettement amélioré par rapport à l’année 2026 où il était de 71,27%. D’autre part, au niveau des dépenses ordinaires, il y a lieu de souligner l’importance des dépenses en intérêts et commissions se rapportant à la dette publique dont le montant a atteint 45,94 MMDH dans le PLF 2027, soit une hausse de 4,29% par rapport à 2026. Ce montant est presque égal au budget du ministère de la Santé et de la protection sociale prévu pour l’année 2027 (dépenses de fonctionnement et dépenses d’investissement = 45,34 MMDH). De même, il représente 71,60% de l’amortissement de la dette publique à moyen long termes pour l’année 2027 et 38,28% des recettes d’emprunts à moyen long termes (120 MMDH). En cumulant l’amortissement (64,16 MMDH) et les dépenses en intérêts et commissions de la dette publique (45,94 MMDH), on obtient un montant de 115,32 MMDH, soit 96,10% des recettes d’emprunts à moyen long termes (120 MMDH). C’est dire tout simplement, que l’Etat emprunte principalement pour rembourser la dette publique et assurer un équilibre comptable/financier, avant d’être macroéconomique.
Fiscalité : l’équité demeure un objectif politique assez lointain
Certes, la part des «impôts directs et taxes assimilées» » (IDTA) dans le total des recettes fiscales n’a pas cessé de croitre au cours des dernières années. Dans le PLF-2027, cette part a atteint 46,52%, contre 53,48% pour les impôts indirects, y compris les droits de douane et les droits d’enregistrement et de timbre qui sont des impôts indirects (II). Dans le PLF-2026, le % des IDTA était de 44,08% et celui des II était de 55,92%. Cependant, la TVA demeure la première source des recettes fiscales et publiques, aux niveaux national et territorial. Avec 137,48 MMDH en 2027, elle devra atteindre 31,39% du total des recettes publiques. Si l’on ajoute la Taxe intérieure à la consommation (TIC) dans ses diverses variantes et dont le montant en 2027 devrait atteindre 47,81 MMDH, le montant est de 185,29 MMDH. Ce sont là, deux taxes qui ne tiennent nullement compte des capacités contributives et qui sont «diluées» dans les prix, pour devenir quasi-invisibles pour les consommateurs. Les recettes TVA augmentent automatiquement avec la hausse des prix des produits et services non élastiques, c’est-à-dire souvent indispensables ou incontournables. Les recettes de la TIC, dont l’assiette est non pas le prix ou le chiffre d’affaires mais le volume ou la quantité consommée, augmentent avec la croissance de la consommation. Par ailleurs, les recettes de l’IS devraient connaitre une augmentation exceptionnelle en 2027 de plus de 30%, compte tenu notamment de la hausse du taux d’imposition pour les grandes entreprises importatrices et/ou distributrices des hydrocarbures dont le bénéfice net est égal ou supérieur à 100 MDH. Une mesure qui ne peut être qu’applaudie, bien que tardivement adoptée.
Comptes spéciaux du Trésor (CST) : une zone persistante d’opacité budgétaire
Le nombre de CST n’a guère changé malgré la mise en œuvre de la loi organique des finances (LOF) entrée en vigueur depuis 2015 et qui prône tout au moins une réduction de ces comptes, avec un recours exceptionnel (exemple : cas des catastrophes naturelles). Ce nombre est de 71 en 2026 et en 2027. Nombreux sont les CST partageant le même objectif et pouvant tout au moins être regroupés/fusionnés. Dans le PLF-2027, le montant total prévu pour les CST est de 183,40 MMDH, soit une hausse de 9,50%. Les Comptes d’affectation spéciale (CAS), au nombre de 56, en 2027, représentent 92,81% du montant total des ressources affectées aux CST. Pour les CAS, dont le montant global est de 170,22 MMDH, en 2027, à peine 6 CAS absorbent 79,64% de ce montant. Comparativement, le montant du CAS «Fonds de la réforme agraire», avec un montant de 500 mille dirhams y représente une goutte d’eau dans un océan. C’est aussi le cas du CAS dédié à l’action culturelle avec un montant plus que symbolique de 60 millions de dirhams, soit 7,5% du CAS dédié au développement du sport. Des «muscles sans cervelle?».
Fiscalité : les grandes entreprises importatrices et/ou distributrices d’hydrocarbures passent à la caisse
C’est l’une des principales recommandations des Assises nationales sur la fiscalité tenues en 2019. Elle est donc sortie des oubliettes. Tant mieux. Mais une seule hirondelle ne peut pas faire un «printemps fiscal». Ainsi, dans le PLF-2027, l’article 19 du Code général des impôts devrait intégrer un taux majoré de 40%, en matière d’IS, applicable spécifiquement aux «sociétés exerçant des activités d’importation ou de distribution des hydrocarbures, dont le montant du bénéfice net est égal ou supérieur à 100 MDH». Ces grandes entreprises sont bien connues. Elles bénéficient de fait d’une situation de monopole. Elles ont déjà été «pincées» par le Conseil de la Concurrence.
Rappelons, que le taux de 40% est actuellement prévu uniquement pour les établissements de crédit et organismes assimilés, Bank Al Maghrib, la Caisse de dépôt et de gestion et les entreprises d’assurances et de réassurance. L’extension de ce taux de 40% aux grandes entreprises du secteur des hydrocarbures peut être perçue comme un premier pas pour l’application de ce taux majoré à toutes les activités de nature spéculative, sans valeur ajoutée économique et non génératrice d’emploi. Mais, pour que cette hausse du taux d’imposition soit effective, il est nécessaire de prévoir un renforcement qualitatif du contrôle fiscal pour ce segment. Car, ces entreprises disposent de beaucoup de moyens et de ressources pour recourir à des techniques comptables et juridiques et y échapper (éclatement juridique en plusieurs unités regroupées sous un holding, actions sur les marges pour transférer l’impact de la hausse du taux d’imposition sur les consommateurs, transfert de prix ou de bénéfices, surfacturation/survalorisation des prix d’achat à l’international grâce aux paradis fiscaux…).
Révision du barème d’imposition en matière d’IR
En 2025, le barème d’imposition en matière d’IR a été légèrement retouché, à la différence de l’IS, dont le «taux normal» a connu une baisse graduelle de 11 points (baisse de 31% à 20%), en 2023. En effet, le taux marginal en matière d’IR est passé de 38% à 37%, soit un point de moins. Le seuil annuel d’imposition a été relevé de 30 000 à 40 000 DH. La TVA, en 2024, a connu une suppression graduelle des taux réduits de 7% et de 14%, en fait respectivement alignés sur les taux de 10% et de 20%. Ainsi, «le pouvoir régalien s’est régalé» tout en laissant quelques miettes aux autres, en particulier les salariés concernés par l’IR, et tout en reprenant le «manque à gagner» à travers la TVA. Les mesures fiscales adoptées ont été tellement injustes qu’il fallait revenir en arrière. C’est ce que prévoit apparemment le PLF-2027, à travers une révision graduelle du barème IR de 2027 à 2030.
Par ailleurs, il y a lieu de noter que la révision du barème d’imposition en matière d’IR ne concerne pas uniquement la catégorie des revenus salariaux et assimilés. Certes, d’autres mesures ont été prévues spécifiquement au profit de cette catégorie de revenus en prévoyant notamment une hausse des déductions des frais professionnels, plafonnées à 35 000 DH.
Quel sera l’impact en termes de coût budgétaire de cette révision du barème de l’IR ? D’après les déclarations du ministre de l’Economie, des finances et de la performance publique, le montant du «manque à gagner» serait de 5,5 MMDH, pour l’année 2027. La hausse du seuil d’imposition devrait à elle seule générer un coût budgétaire de 260 MDH. Les tranches situées entre 60 001 et 180 000 DH représentent presque 14% des recettes IR, soit plus de 9 MMDH. Les recettes IR sont en fait hyper-concentrées dans la tranche supérieure à 180 000 DH (revenu annuel net imposable), soit 85% des recettes IR.
Néanmoins, pour pouvoir avoir un impact réel sur le pouvoir d’achat des personnes concernées, cette révision du barème d’imposition en matière d’IR devrait être corrélée avec d’autres mesures fiscales et non fiscales. En effet, afin de garantir un financement durable des principaux chantiers concernant en particulier les secteurs de la santé publique et de l’éducation nationale, il est possible de mettre en place définitivement un impôt sur les grandes fortunes en puisant dans l’héritage culturel ancestral représenté notamment par la «Zakat». Instauré depuis 2013, et plusieurs fois reconduite, la Contribution sociale de solidarité sur les bénéfices et les revenus peut servir de base pour consolider le dispositif fiscal dans son ensemble et le faire évoluer vers un système fiscal plus équitable et cohérent avec les valeurs et principes de l’«Etat social».
Le luxe dans la ligne de mire
Ça ne devrait pas rapporter beaucoup fiscalement. Mais c’est politiquement rentable. Les droits proportionnels prévus par l’article 252 du Code général des impôts et concernant les «voitures de luxe» ont été revus à la hausse dans le PLF-2027.
Voici le tableau récapitulant les modifications :
Toutefois, sont exonérés de cet impôt, les véhicules à moteur électrique et les véhicules hybrides (électrique et thermique), ainsi que les véhicules dont le poids total en charge ou le poids total maximum en charge tracté est supérieur à 3 000 kilos, à l’exclusion des véhicules de type quatre roues motrices (4×4) qui demeurent soumis à ces taux.
Dépenses fiscales : une transparence budgétaire en attente de la pertinence
L’évaluation des dépenses fiscales (DF) est un exercice actuellement vieux de plus de 20 ans, qui n’a pas cessé de s’améliorer techniquement tout en stagnant politiquement. En effet, cet exercice a eu pour premier objectif de connaitre le coût généré par les dérogations fiscales par rapport à un système de référence. Mais, en fait, cet objectif de «transparence budgétaire» n’était qu’une première étape devant préparer la voie à un exercice plus ambitieux (politiquement) et plus complexe (techniquement), en vue de disposer d’un outil d’appréciation des impacts inhérents auxdites mesures fiscales dérogatoires sur l’économie, la société et de plus en plus l’environnement. Cette nouvelle approche/méthode d’évaluation des DF est plus politique que technique, car elle doit surtout permettre de faire connaitre la pertinence des mesures fiscales dérogatoires adoptées, à travers les résultats atteints et donc de mieux éclairer les responsables publics et politiques dans les processus décisionnels, aux niveaux national et territorial.
Le rapport sur les DF joint au PLF-2027 demeure actuellement limité principalement à la «transparence budgétaire», c’est-à-dire à la connaissance du «manque à gagner fiscal» que représentent lesdites mesures fiscales dérogatoires. En 2026, le nombre de mesures fiscales dérogatoires évaluées est de 283, soit une hausse de 3,28% par rapport à 2025. En valeur, le coût de ces dérogations a été de 38 015 millions de dirhams (MDH), soit une hausse de 13,72% par rapport à 2025. 86% des mesures dérogatoires ont été adoptées avant 2021. Ces dernières représentent, en termes de coût, 93% des DF constatées en 2026. Par type d’impôt, c’est toujours la TVA qui figure à la première place du podium, avec 47% du montant total des DF (17 848 MDH), suivie de loin par l’IR, avec 14,7% (5 588 MDH), des droits d’importation (DI), avec 13,9% (5 284 MDH) et de la Taxe sur les contrats d’assurances (TCA), avec 12,6% (4 799 MDH). A eux seuls, ces quatre impôts et taxes représentent 88,20% du total des DF (33 529 MDH). Par secteur d’activité bénéficiaire des dérogations fiscales, c’est la «sécurité et prévoyance sociale» qui arrive en tête avec 22,6% (8 604 MDH), suivie de l’«Electricité et gaz», avec 20,7% (7 876 MDH). Les activités immobilières y représentent 12,7% (4 809 MDH). L’«Education» n’y représente que 2,7% (1 029 MDH) et la «Santé-Social», 1,7% (661 MDH). Par type de bénéficiaires, au niveau des entreprises, ce sont les agriculteurs qui sont en tête, avec 5,6% du total des DF (2 128 MDH). Au niveau des ménages, les «Salariés» y représentent 13% (4 941 MDH). «Entreprises» et «Ménages» y représentent respectivement 46,1% et 48,8%. Les «Services publics» n’y représentent que 1,7%. Par objectif, c’est le soutien du pouvoir d’achat qui est en tête avec 21,7% (8 259 MDH), suivi de la mobilisation de l’épargne intérieure, avec 18,4% (6 989 MDH), de l’encouragement de l’investissement, avec 16,6% (6 325 MDH) et de la facilitation d’accès au logement, avec 11,9% (4 537 MDH).
Compte tenu du développement des autres formes d’aide et de soutien public direct au cours des dernières années, à travers notamment la nouvelle charte des investissements, et dans un souci de cohérence globale des politiques publiques, avec un renforcement de la logique contractuelle des aides publiques directes et indirectes (obligations de résultats en termes de création de valeur ajoutée, d’emploi, d’investissement en recherche et développement…), il semble urgent de revoir substantiellement et radicalement le processus décisionnel en matière de dérogation fiscale, tout en réduisant drastiquement le montant des DF.