Au cours des cinq dernières années, la plupart des mesures fiscales adoptées et appliquées l’ont été à contre-courant de l’équité fiscale et de l’Etat social. En fait, la fiscalité est l’une des principales politiques publiques où l’évaluation politique se fait rarement, et encore moins la reddition des comptes, compte tenu de la prépondérance des aspects techniques occultant la nature politique des choix publics stratégiques.
Années 1980 : crise économique et financière aggravée par une longue sécheresse, le surendettement, l’instabilité politique et des révoltes urbaines (…), caractérisent ces sombres années. C’est aussi l’époque de la «grande réforme fiscale», entamée dans le cadre du programme d’ajustement structurel», et au cours de laquelle vont être mis en place : la TVA, en 1985, remplaçant la Taxe sur les produits (TP) et la Taxe sur les services (TS) ; l’Impôt sur les sociétés (IS), en 1986, se substituant à l’Impôt sur les bénéfices professionnels (IBP) pour les personnes morales (PM), et plus tard l’Impôt général sur le revenu (IGR), en fait «Impôt sur le revenu global», en 1989, (aujourd’hui IR), pour remplacer et regrouper plusieurs types d’impôts sur les revenus, notamment l’IBP sur les revenus professionnels des personnes physiques (PP) ou le Prélèvement sur les traitements et salaires (PTS) pour les revenus salariaux et assimilés. Ont été maintenus certains impôts qui ont vu le jour dès le début du 20ème siècle, tels que les droits de timbre et les droits d’enregistrement.
C’est aussi le cas des droits de douane (DD) et les taxes intérieures sur la consommation (TIC). Sans oublier la fiscalité locale composée de nombreuses taxes locales très poussiéreuses et la «parafiscalité», zone opaque où il est fortement déconseillé de s’y aventurer. Ce «mariage» du nouveau avec l’ancien, entre «jeunes filles à peine pubères» et «vieux hommes toujours virils mais puérils sinon séniles», va donner naissance à un système fiscal éclectique et boiteux, avec de nombreuses tares congénitales, bien qu’ayant été confronté à plusieurs «réformes» qui, en fait, n’ont de réforme que le nom.
Lire aussi | PLF 2027: principales mesures fiscales proposées
L’une des principales «réformes» les plus récentes a été lancée lors d’un automne, en 1999, annonciateur d’un «printemps politique» qui s’est vite éclipsé. Cette année-là, les premières Assises nationales sur la fiscalité (ANF) avaient été organisées. Un évènement fortement applaudi par l’ensemble des acteurs économiques et sociaux, car pouvant ouvrir la voie à un nouveau mode inclusif de gouvernance. C’est l’époque du «gouvernement d’alternance», suivie du gouvernement apolitique de Jettou, et ensuite du retour aux sources avec le gouvernement Abbas el Fassi. Pendant toute cette époque, des progrès ont été enregistrés sur le plan technique, c’est-à-dire dans le mode de gestion administrative de l’impôt. Ces progrès peuvent être concrètement appréciés tout au moins à travers deux résultats : la simplification du dispositif juridique relatif à la fiscalité, à travers le regroupement de la plupart des dispositions fiscales dans un seul code, le Code Général des Impôts (CGI), institué en 2007.
Cependant, la fiscalité locale relevant des collectivités territoriales (CT) est restée «orpheline», ainsi que les impôts et taxes gérés par l’administration des douanes et impôts indirects (ADII), regroupés dans le Code des douanes et impôts indirects (CDII) ; le second résultat est relatif à la dématérialisation/digitalisation aussi bien des processus de gestion en interne que des services aux contribuables. En effet, la Direction générale des impôts (DGI) a été reconnue par plusieurs rapports, notamment ceux de la Banque Mondiale (Rapports annuels Doing Business, actuellement Business Ready), comme étant la première administration publique à avoir réussi le processus de digitalisation dans la gestion fiscale.
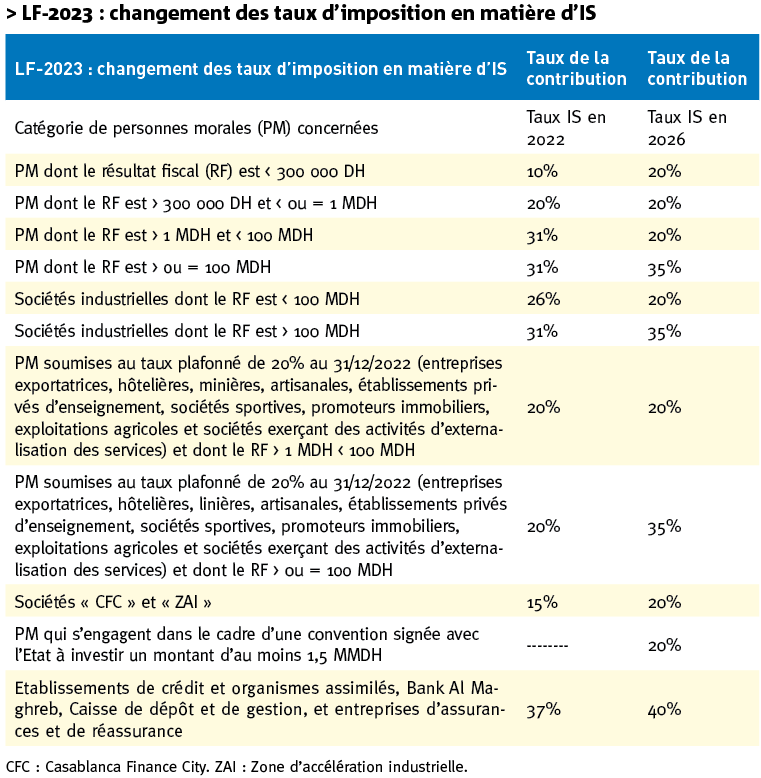
En 2013, les 2èmes ANF avaient été organisées pour donner un nouveau souffle aux vents de réformes, dans un contexte politique relativement plus favorable, postérieur à la nouvelle Constitution adoptée en 2011. Six ans plus tard, en 2019, ont été organisées les 3èmes ANF. Celles-ci ont donné lieu à l’adoption d’une loi-cadre portant réforme fiscale, publiée au mois de juillet 2021, c’est-à-dire juste avant les élections du 8 septembre 2021 au cours desquels le Parti justice et développement (PJD) «a été jeté du 17ème étage», d’après l’une des déclarations sulfureuses de son Secrétaire général, Abdelilah Benkirane, pour céder la place au «gouvernement des bonnes affaires». Cependant, la mise en œuvre sélective et partielle de la loi-cadre portant réforme fiscale de 2021 ne sera réellement entamée qu’en 2023. En effet, le volet fiscal de la loi de finances de l’année 2023 (LF-2023) sera consacré principalement à l’IS, c’est-à-dire à l’entreprise, plus exactement au moyen et grand capital, représenté par la CGEM, syndicat du grand patronat marocain. Le principal changement va porter sur les taux d’imposition en matière d’IS qui vont connaitre une baisse ou une hausse graduelle étalée sur une période de trois ans, du 1er janvier 2023 au 31 décembre 2026. Ainsi, le «taux normal» de l’IS va connaitre une baisse de 31% à 20%, soit une réduction de 11 points (NB. ce taux était de 45%, en 1986). Le taux réduit de 10%, prévu en principe pour les toutes petites et petites entreprises (TPPE), dont le résultat fiscal (RF) est inférieur à 300 mille dirhams (DH) a été tout simplement supprimé. En fait, avec la suppression de nombreuses dérogations fiscales sectorielles, toutes les entreprises réalisant un RF inférieur à 100 MDH ont été assujetties à un «taux unifié de droit commun» de 20%, à compter du 1er janvier 2026. Celles réalisant un RF supérieur ou égal à 100 MDH ont été assujetties à un taux majoré/supérieur de 35% (à l’exception des sociétés qui s’engagent, dans le cadre d’une convention signée avec l’Etat, à investir un montant d’au moins 1,5 MMDH).
Par ailleurs, les établissements de crédit et organismes assimilés, Bank Al Maghreb (BAM), la Caisse de Dépôt et de Gestion (CDG) et les entreprises d’assurances et de réassurance, auparavant soumises à un taux de 37%, ont vu leur taux d’imposition passer de 37% à 40%. En réalité, la grande majorité des entreprises imposables en matière d’IS, se situe au niveau de la tranche du RF variant de 300 000 DH à 100 MDH (plus de 70%). En y ajoutant celles dont le RF est inférieur à 300 000 DH, le pourcentage est supérieur à 95%.
Lire aussi | PLF 2027: Lekjaa annonce l’exonération des salaires inférieurs à 10.000 DH
A noter, que les possibilités juridiques et comptables dont disposent les grandes entreprises leur permettent de se réorganiser pour éviter l’imposition au taux majoré de 35% et donc de bénéficier du «taux normal» de 20%, en matière d’IS. Par ailleurs, l’une des principales recommandations, exprimée et retenue lors des 3èmes ANF, a été de soumettre à un taux d’imposition majoré/supérieur, les entreprises exerçant des activités principalement spéculatives ou disposant de monopole de fait. C’est notamment le cas des hydrocarbures. Cette recommandation a été jetée dans les oubliettes. A cela s’ajoute la réduction graduelle, de 2023 à 2026, du taux de la retenue à la source des produits des actions, parts sociales et revenus assimilés, de 15% à 10%, soit 5 points de moins.
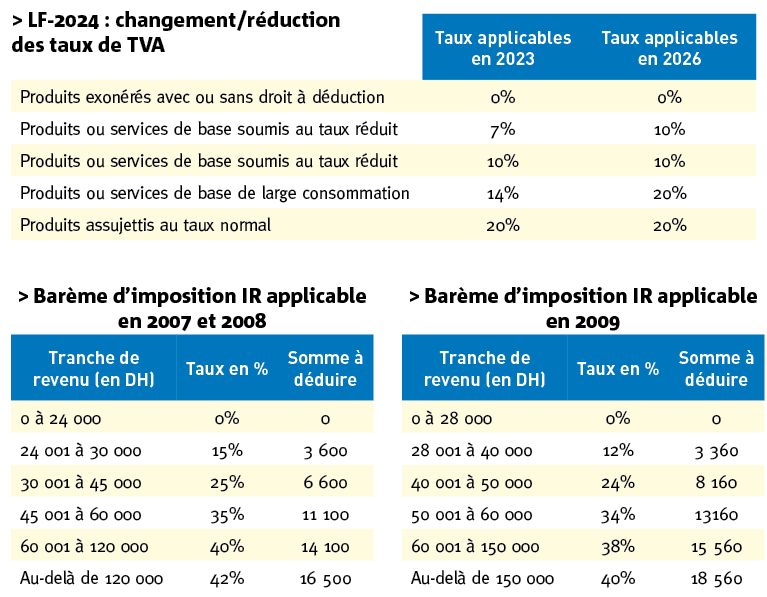
Quel a été le coût budgétaire de la baisse du «taux normal» de l’IS, de 31% à 20% ? Qu’en est-il de la baisse du taux de la retenue à la source des produits des actions, parts sociales et revenus assimilés ? Informations actuellement inaccessibles. Les coûts budgétaires inhérents à la baisse du «taux normal» en matière d’IS ou baisse des recettes fiscales ont certainement été amortis, tout au moins partiellement, d’une part par la suppression du taux réduit de 10% (hausse à 20%) dédié spécifiquement aux TPPE, et prévu auparavant pour contribuer à l’intégration des activités informelles. De même, ladite baisse potentielle des recettes IS inhérente à la réduction du «taux normal» de l’IS de 31% à 20%, devrait aussi être compensée par la hausse du taux d’imposition spécifique prévu pour les établissements de crédit (…) qui est passé de 37% à 40%. Mais la principale compensation de cette baisse devrait provenir des dispositions adoptées par la LF-2024 où les principales mesures fiscales ont concerné la TVA. Là aussi, une «période transitoire» a été prévue, pour supprimer les taux réduits de 7% et de 14%, et en fait les aligner respectivement sur les taux de 10% et de 20%, pour obtenir une «TVA plus simple et plus rentable». Mais étant «socialement aveugle», cette rentabilité devra se faire au détriment de l’équité fiscale et des objectifs officiels de l’Etat social. Et cela concerne en particulier des produits et des services de base ou de large consommation, souvent «non élastiques». C’est notamment le cas de l’accès à l’eau potable, à l’électricité, la consommation de sucre, du transport des voyageurs et marchandises, autre que le transport urbain ou routier (…).
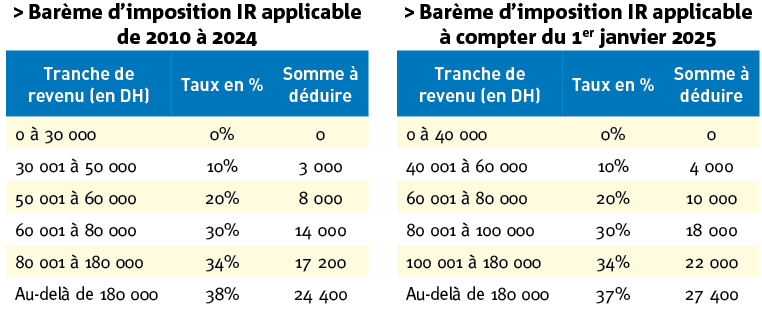
L’IR, dans le cadre de la mise en œuvre de la loi-cadre portant réforme fiscale de 2021, a dû attendre patiemment son tour. Or, l’IR concerne en particulier les salariés, c’est-à-dire la «force de travail». Cette catégorie de contribuables a été la première à connaitre, au cours des années antérieures, une érosion profonde et continue du pouvoir d’achat. Paradoxalement, les mesures fiscales introduites par la LF-2025 ne sont en fait qu’un réaménagement/actualisation du barème d’imposition dont la dernière version date de 2010 (voir encadrés ci-contre retraçant l’évolution des barèmes d’imposition IR depuis 2007). Le seuil d’imposition a ainsi été revu à la hausse de 30 000 DH à 40 000 DH (montant annuel), en fait pour tenir compte des récentes réévaluations du SMIG et du SMAG.
Lire aussi | Lekjaa détaille les projections du PLF et le coût des priorités
La dernière tranche (au-delà de 180 000 DH) n’a pas bougé. Il en est de même des taux intermédiaires (10%, 20%, 30% et 34%). Le taux marginal de 38% a été symboliquement réduit à 37%, soit 1 point de moins. Une autre mesure fiscale surmédiatisée concerne les retraités. Il s’agit d’une exonération fiscale appliquée en deux tranches, en 2025 et en 2026. En fait, plus de 80% de la population âgée ne disposent pas de pension de retraite. Et dans les 20% qui en disposent, au moins 80% perçoivent des montants inférieurs au seuil d’imposition. Restent donc 4% de la population âgée (plus de 60 ans) qui a bénéficié de cette exonération fiscale.
Et c’est surtout le cas d’une infime minorité disposant de retraites d’un niveau élevé (montant net de plus de 30 000 DH/mois) et concernant souvent des «commis et autres hauts dignitaires de l’Etat» (anciens parlementaires ou anciens ministres, hauts fonctionnaires…). En général, il s’agit d’une catégorie sociale disposant de patrimoine et de fortunes accumulés souvent de manière opaque et échappant quasi-totalement à l’impôt. Par contre, plus de 80% des retraités du secteur privé touchent une pension d’un montant net inférieur à 2000 DH/mois. Le plafond de la retraite dans le secteur privé étant fixé à 4200 DH/mois.
Voilà donc une lecture critique et sommaire de ladite réforme fiscale appliquée de 2023 à 2025. La «fiscalité locale» a été la «grande oubliée» de cette réforme, malgré son importance en matière d’amélioration du climat des affaires et d’intégration des micro-activités informelles. Le principal bénéficiaire de cette réforme fiscale a été surtout le grand capital. Reste à évaluer l’impact réel des mesures adoptées, notamment en matière de TVA sur le pouvoir d’achat. La hausse de cette taxe, à travers le remplacement/intégration des taux réduits de 7% et de 14% (nivellement par le haut), respectivement dans les taux de 10% et de 20%, a concerné en particulier les produits et services de base non élastiques, c’est-à-dire invariables et indispensables à la consommation. Les «retouches symboliques» en matière d’IR n’ont certainement pas atténué l’érosion profonde du pouvoir d’achat de la grande majorité de la population, aussi bien à cause de l’inflation que de la hausse des taux de TVA.
Face à ce «tableau mi-figue mi-raisin», le parti du Tracteur arrivé en tête des dernières élections législatives a fait des promesses de «réforme de l’IR» pendant la campagne électorale, en faveur des salariés. Dans l’immédiat, le projet de loi de finances de l’année 2027 (PLF-2027) va permettre de confronter lesdites promesses avec ce projet. Néanmoins, n’oublions pas que cette promesse de réforme, si elle est tenue, aura un coût budgétaire et devra se traduire par une baisse des recettes fiscales, principale source de financement public aux niveaux national et territorial, et donc une baisse des ressources devant être affectées aux dépenses publiques. C’est là, une équation budgétaire difficile à résoudre. D’autant plus que le gouvernement s’engage aussi, en même temps, à réduire le déficit budgétaire et la dette publique, en particulier la dette du Trésor. Certes, les progrès techniques et l’amélioration de la gestion administrative de l’impôt ont permis au cours des dernières années, d’accroitre les recettes fiscales (voir ci-contre tableau relatif à l’évolution récente des recettes fiscales). Cette progression technique a pu compenser la régression politique en matière d’équité fiscale.
Mais les progrès techniques ont objectivement des limites, à moins d’envisager une convergence entre le technique et le politique, en mettant en place un «impôt sur les grandes fortunes» et en renforçant qualitativement le système de contrôle fiscal. L’objectif étant d’abord de nature politique et visant à mettre en place des mécanismes de lutte contre les causes structurelles génératrices des inégalités sociales et de la pauvreté. En fait, il suffit de capitaliser sur l’expérience de la Contribution sociale de solidarité sur les bénéfices et les revenus, initialement mise en place en 2013 et reconduite plusieurs fois. La LF-2026 l’a maintenue jusqu’en 2028. Cette reconduction reflète surtout l’absence d’une volonté politique cohérente où la lutte contre la pauvreté est inséparable de la lutte contre les causes qui la génèrent, avec la mise en place d’un système fiscal équitable, transparent et efficient. En fait, équité fiscale et justice sociale sont les «deux jambes» de l’Etat social pouvant mener vers un Maroc solidaire.