Payer en ligne suppose de faire confiance au vendeur avant de recevoir son achat. Pour une partie des consommateurs, le cash reste une assurance contre les mauvaises surprises. Mais cette protection a un prix pour les commerçants : colis refusés, retours, capital immobilisé et dépenses publicitaires moins efficaces. Hamza Naciri Bennani, Directeur général de Glovo Maroc, décrypte les ressorts de cette préférence et les garanties nécessaires pour faire évoluer les usages.
Utiliser une application bancaire et refuser de payer une commande à l’avance n’a rien de contradictoire. Dans l’analyse de Hamza Naciri Bennani, le choix du moyen de paiement dépend d’abord de la confiance accordée à celui qui vend. Un consommateur peut régler par carte sur une plateforme familière, puis préférer les espèces sur un site découvert quelques heures plus tard. La question n’est donc pas seulement de savoir s’il maîtrise les outils numériques, mais s’il estime pouvoir récupérer son argent en cas de problème. «Pour beaucoup de clients, le problème n’est pas la technologie, c’est la confiance», explique le Directeur général de Glovo Maroc.
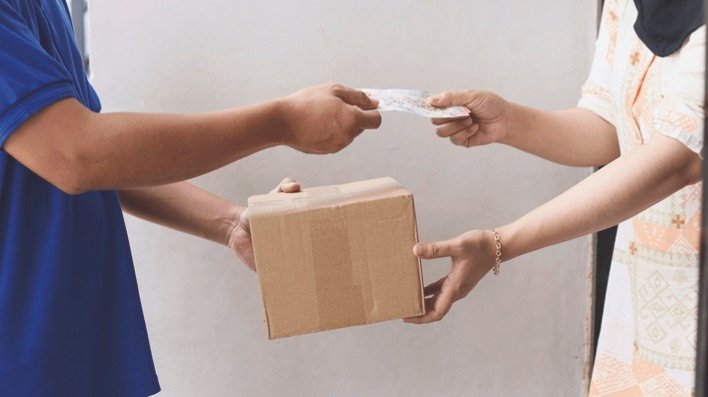
Le paiement à la livraison, ou Cash on Delivery, répond à ce besoin de garder la main jusqu’à la réception. Le client conserve la possibilité de renoncer avant de sortir son argent. Dans cette logique, le cash représente moins un attachement aux billets qu’une protection face à un vendeur dont les engagements restent à prouver. Le dirigeant résume cette différence de perception par une comparaison: «contester un paiement peut prendre plusieurs semaines, alors que refuser une livraison peut prendre 30 secondes».
Lire aussi | Paiement par carte : les commissions baissent, les paiements électroniques décolleront-ils ?
Ce propos traduit l’arbitrage qu’il décrit chez les consommateurs : d’un côté, une démarche de contestation dont l’issue et le délai peuvent sembler incertains; de l’autre, un refus immédiat. Pour déplacer cet arbitrage, proposer un bouton de paiement supplémentaire ne suffit pas. Il faut rendre la protection après l’achat aussi crédible que la liberté de refuser à la porte. La vente ne se mesure pas seulement au clic de commande : elle doit être suivie jusqu’au paiement effectif et à la mise à disposition des fonds pour le commerçant.
La carte avance là où la confiance s’installe
Hamza Naciri Bennani, indique que 57 % des transactions sur Glovo sont effectuées par carte, contre environ 10 % dans le e-commerce marocain. Cette comparaison constitue un indice du rôle joué par la relation avec la plateforme. «Ce sont les mêmes clients. La différence, c’est qu’on a développé un capital confiance plus important avec le temps», affirme-t-il.
Lire aussi I BAM recourt à l’image pour encourager le paiement électronique
Le cash recouvre également un autre comportement, moins lié à la sécurité qu’au moment où se prend la décision. Pour une partie des acheteurs, explique Hamza Naciri Bennani, commander ne signifie pas encore s’engager à acheter. Le choix définitif intervient à la livraison. «Commander revient alors à réserver la possibilité d’acheter, et c’est l’e-commerçant qui paye le coût de chaque renoncement». Le vendeur prépare et expédie donc un produit sans certitude que la commande se transformera en recette.
Le colis refusé continue de coûter
Pour mesurer ce poids, le Directeur général de Glovo Maroc propose de changer d’indicateur : calculer le coût par commande encaissée plutôt que par commande expédiée. Cette distinction remet les ventes effectivement réalisées au centre du calcul. Elle oblige à intégrer le travail accompli pour les commandes qui ne rapportent rien, au lieu de répartir les dépenses sur un volume d’expéditions dont une partie ne sera jamais payée. « Un colis refusé n’est pas juste une vente perdue, c’est un coût net », souligne-t-il. L’acheminement initial n’est que la première étape. Il faut ensuite récupérer le produit, le manutentionner et le remettre en stock, avec parfois une dépréciation.
Le parcours retour prolonge ainsi la mobilisation des moyens engagés pour une vente qui n’a pas abouti. Le dernier kilomètre a été parcouru, mais la recette attendue ne vient pas couvrir les dépenses. Le dirigeant évoque «30 à 40 % de retours dans le secteur du e-commerce non alimentaire». À ces niveaux, estime-t-il, les charges associées aux retours deviennent structurelles. Elles affectent l’efficacité logistique et augmentent le coût de chaque vente effectivement réalisée. Selon son analyse, la pression se diffuse ensuite aux marges des commerçants, aux coûts logistiques et, d’une manière ou d’une autre, aux prix payés par les clients.
Des marges sous pression, une trésorerie en attente
Avant même l’expédition, le paiement à la livraison peut exiger un travail de confirmation. Hamza Naciri Bennani estime qu’il est nécessaire de mettre en place des équipes dédiées à cette tâche pour limiter les refus. Ce filtre vise à réduire les déplacements inutiles, mais il ajoute une dépense à la préparation des ventes. Les échecs de livraison et les retours complètent cette chaîne de coûts. La rentabilité dépend donc autant de la capacité à encaisser les commandes que de celle à les attirer. La trésorerie subit un second décalage. Le capital reste d’abord engagé dans les produits en circulation. Puis, même après une livraison payée en espèces, les sommes collectées ne sont pas nécessairement reversées immédiatement au vendeur. Plusieurs jours peuvent s’écouler, précise le dirigeant. L’entreprise doit ainsi distinguer le moment où le client paie de celui où elle dispose réellement des fonds.
Lire aussi | Paiement par carte bancaire. Voici à quoi ressemblera le nouveau marché marocain
L’acquisition publicitaire constitue un autre point de vigilance dans son analyse. Lorsque les plateformes publicitaires apprennent à partir des commandes passées sans tenir compte de leur paiement effectif, elles peuvent favoriser des profils qui commandent mais ne finalisent pas l’achat. Le risque décrit concerne donc la qualité du signal transmis : une commande enregistrée peut être interprétée comme un résultat positif alors qu’elle ne génère finalement aucune recette.
La réponse proposée par le dirigeant repose sur un principe : diminuer le risque que le consommateur associe au paiement anticipé. Le client doit connaître les modalités de retour et pouvoir obtenir rapidement un remboursement en cas de problème. L’enjeu est de lui montrer que le règlement en ligne ne clôt pas la relation avec le vendeur et ne le prive pas de recours. Hamza Naciri Bennani plaide aussi pour une contestation du paiement plus simple depuis l’application bancaire, un chantier qu’il estime devoir être mené avec les banques et le régulateur. Il suggère enfin de partager une partie des économies liées au paiement digital avec le client, par exemple au moyen de frais de livraison réduits. La confiance et l’avantage concret forment ainsi les deux leviers qu’il propose pour accompagner le changement.
3 questions à Hamza Naciri Bennani,Directeur général de Glovo Maroc
Challenge : Pourquoi le paiement à la livraison reste-t-il privilégié, même par des clients qui utilisent leur application bancaire ?
Hamza Naciri Bennani : Pour beaucoup de clients, le problème n’est pas la technologie, c’est la confiance. Le même client peut payer par carte sur Glovo ou sur Temu le matin, puis choisir le cash l’après-midi sur un site qu’il ne connaît pas. Ce qu’il recherche quand il n’a pas confiance, c’est une forme de sécurité et de contrôle jusqu’à la réception de sa commande. Le cash lui sert d’assurance : il ne paye que ce qu’il a vu, surtout que contester un paiement peut prendre plusieurs semaines alors que refuser une livraison peut prendre 30 secondes. Chez Glovo, 57 % des transactions se font par carte, contre environ 10 % dans le e-commerce marocain. Ce sont les mêmes clients. La différence, c’est qu’on a développé un capital confiance plus important avec le temps.
Pour une autre partie de clients e-commerce, le cash permet de repousser la décision d’achat. Il ne décide pas au moment de la commande, mais au moment de la livraison. Commander revient alors à réserver la possibilité d’acheter, et c’est l’e-commerçant qui paye le coût de chaque renoncement.
Challenge : Quel est le coût réel du paiement à la livraison ?
H.NB. : Il faudrait plutôt calculer le coût par commande encaissée et non pas par commande expédiée. Un colis refusé n’est pas juste une vente perdue, c’est un coût net: il faut l’expédier, le récupérer, le manutentionner, le remettre en stock, avec parfois une dépréciation du produit. A cela s’ajoute un coût d’opportunité : pendant tout ce temps, du capital est immobilisé et le produit n’est plus disponible à la vente.
Avec 30 à 40 % de retours dans le secteur du e-commerce non alimentaire, ces coûts ne sont plus marginaux : ils deviennent structurels. Ils réduisent l’efficacité des opérations logistiques et augmentent mécaniquement le coût de chaque vente effectivement réalisée. Cette inefficacité se répercute ensuite sur l’ensemble de la chaîne : elle pèse sur les marges des commerçants, renchérit les coûts logistiques, et finit d’une manière ou d’une autre par être intégrée dans les prix payés par les clients.
Challenge : Quelles garanties pourraient convaincre les consommateurs de payer avant ?
H.NB. : La priorité, c’est de réduire voire supprimer le risque que le client associe au fait de payer avant la livraison. Même après avoir payé, le client doit savoir qu’il reste protégé et qu’en cas de problème, il pourra retourner le produit et obtenir rapidement un remboursement, selon des modalités clairement annoncées. Il faut aussi simplifier les recours, notamment en permettant de contester facilement un paiement depuis l’application bancaire, comme cela existe déjà sur certains marchés. C’est un chantier à mener avec les banques et le régulateur.
Enfin, une partie des économies générées par le paiement digital pourrait être partagée avec le client qui paie en ligne, à travers des frais de livraison réduits ou d’autres avantages.
Il faut donc à la fois protéger le client qui paie en ligne et donner un intérêt concret à l’adopter.