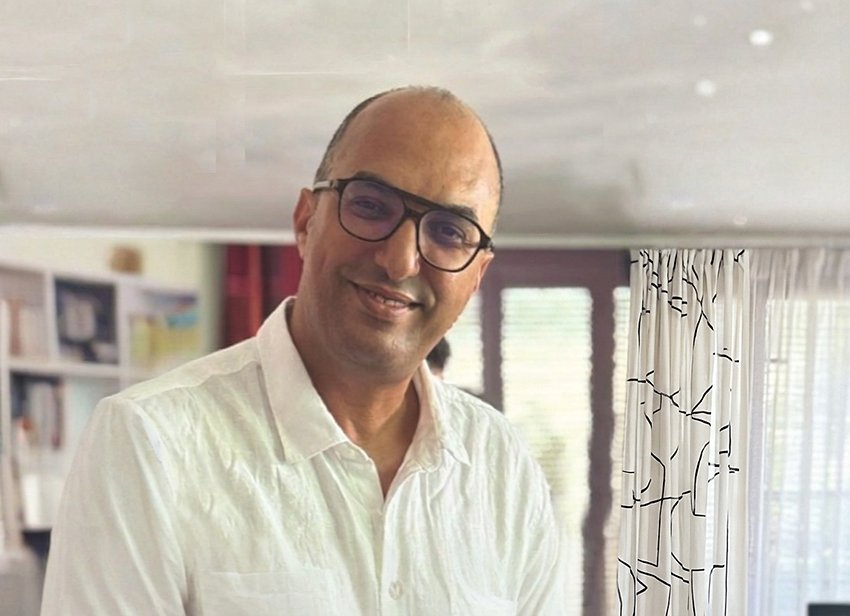
Face à une concurrence méditerranéenne de plus en plus offensive, le textile-habillement marocain ne peut plus miser uniquement sur sa proximité avec l’Europe. Main-d’œuvre, intégration de l’amont, offre industrielle, montée en gamme et décarbonation deviennent déterminantes pour préserver sa compétitivité. Faiçal El Ahmadi, Président Régional de l’AMITH (Association Marocaine des Industries de Textile et de l’Habillement) Casablanca-Settat, analyse les fragilités du modèle actuel et les leviers à actionner pour renforcer durablement la position du Maroc.
Challenge : Le textile marocain a longtemps bénéficié de sa proximité avec l’Europe et de sa capacité à répondre rapidement aux commandes. Cet avantage reste-t-il suffisamment puissant face à la progression de concurrents méditerranéens ?
Faiçal El Ahmadi : La proximité reste un atout réel, mais elle n’est plus suffisante en soi. Elle offre un avantage logistique incontestable (délais de livraison, réactivité sur les réassorts, flexibilité sur les petites séries) que l’Asie ne peut pas égaler sur le plan du temps de transport. Mais la Turquie a une intégration verticale beaucoup plus poussée, l’Égypte dispose d’un coût de l’énergie et de la main-d’œuvre très compétitif, et la Tunisie capitalise sur son propre accord d’association avec l’UE et une expertise historique en confection.
Lire aussi | Maroc: le nouveau décollage de l’industrie aéronautique
L’avantage géographique du Maroc devient une condition nécessaire mais non suffisante : il faut désormais l’accompagner de fiabilité, de qualité constante et de services à valeur ajoutée que ces concurrents peinent encore à offrir de façon homogène.
Challenge : Coût du travail, productivité, disponibilité de la main-d’œuvre, énergie, intégration de l’amont ou capacité d’innovation : où se situe aujourd’hui le principal déficit de compétitivité du textile marocain ?
F.E.A. : Le déficit le plus criant aujourd’hui, c’est la main-d’œuvre et il touche les deux bouts de la chaîne. Nous manquons cruellement d’opérateurs qualifiés, formés aux exigences de productivité et de qualité des donneurs d’ordre européens. Mais le phénomène est encore plus grave sur la main-d’œuvre non qualifiée : les bassins industriels comme Casablanca ou Tanger peinent de plus en plus à recruter, y compris pour des postes d’entrée sans qualification particulière. C’est un vrai paradoxe pour un secteur qui reste un employeur majeur et un pourvoyeur d’emplois de premier niveau.
Ce manque de main-d’œuvre a fait émerger, et à grande vitesse, un phénomène qu’il faut regarder en face : le travail à la tâche, particulièrement développé à Casablanca et à Tanger. Des ateliers ou des façonniers informels captent une partie de la main-d’œuvre disponible en offrant plus de flexibilité et une rémunération perçue comme plus attractive à court terme, au détriment du modèle salarié classique. C’est un phénomène qu’il faut étudier sérieusement plutôt que de l’ignorer ou de le combattre par principe, il répond à une réalité du marché du travail.
Lire aussi | Talents aéronautiques: le Maroc ouvre la bataille des compétences
Il nous faut aujourd’hui construire des mécanismes adaptés à ce modèle, qui permettent d’en tirer parti sans fragiliser la formalité, la traçabilité sociale et les standards de conformité qu’exigent nos clients internationaux. C’est un chantier sur lequel AMITH doit avancer avec les pouvoirs publics, car c’est aussi un enjeu de compétitivité : un secteur qui ne trouve pas la main-d’œuvre nécessaire, qualifiée ou non, ne peut pas tenir ses délais, précisément l’argument sur lequel repose notre avantage face à la concurrence.
Challenge : Le secteur reste encore dépendant d’intrants importés et largement positionné sur la confection. L’insuffisante intégration de l’amont textile constitue-t-elle désormais son principal handicap pour créer davantage de valeur au Maroc ?
F.E.A. : Oui, sans ambiguïté, et c’est précisément là-dessus qu’AMITH concentre aujourd’hui son action institutionnelle. Notre position est de travailler main dans la main avec le ministère de tutelle et l’AMDIE pour attirer davantage d’investissements dans l’amont textile : filature, tissage, ennoblissement. Il y a d’ailleurs de grands projets, principalement chinois, actuellement en cours d’implantation au Maroc, ce qui montre que le potentiel est réel et que ces investisseurs y croient.
Mais la concurrence internationale sur ces implantations est très dure, et il faut le dire clairement : nous avons malheureusement perdu plusieurs opportunités importantes, principalement faute d’une offre en zones industrielles suffisamment compétitive. Les investisseurs de l’amont textile ont des exigences précises sécurité, connectivité logistique, prix du foncier, disponibilité d’un bassin d’emploi à proximité et quand cette offre n’est pas au rendez-vous, ils se tournent vers d’autres pays qui la proposent mieux ou plus vite. C’est un point sur lequel le Maroc doit impérativement progresser s’il veut transformer ces investissements en filière pérenne : tant que notre offre territoriale ne sera pas alignée sur ces standards, nous continuerons à perdre des opportunités face à des concurrents plus agressifs sur ce terrain.
Lire aussi | Mehdi Tazi: le Maroc doit passer de la compétitivité par les coûts à la création de valeur
Cette faiblesse d’intégration amont, couplée au déficit de main-d’œuvre évoqué plus haut, forme un cercle qu’il faut briser : sans amont local, pas de vraie traçabilité ni de valeur ajoutée captée au Maroc ; sans offre industrielle compétitive, pas d’amont local qui s’installe durablement.
Challenge : Face aux nouvelles exigences des donneurs d’ordre européens (délais, traçabilité, décarbonation, petites séries et montée en gamme) sur quels segments le Maroc doit-il se repositionner pour préserver et renforcer ses parts de marché ?
F.E.A. : Trois axes se dégagent, mais aucun ne pourra vraiment se déployer sans une offre territoriale à la hauteur (j’y reviens à la fin, car c’est la condition transversale de tout le reste).
D’abord, la montée en gamme vers le FOB et les produits à plus forte valeur ajoutée, où le Maroc peut se différencier par le service et la réactivité plutôt que par le seul prix. Ensuite, les petites séries et le réassort rapide un segment où la proximité redevient un avantage décisif, à condition d’avoir la flexibilité industrielle pour absorber des commandes plus fragmentées. Enfin, la décarbonation et la conformité sociale : les certifications, l’efficacité énergétique et la conformité aux nouvelles réglementations européennes doivent devenir un argument commercial offensif plutôt qu’une contrainte subie.
Lire aussi | Créations d’entreprises: le véritable défi commence-t-il après l’immatriculation ?
Mais ce repositionnement suppose un amont textile solide et localisé sinon on reste dépendant d’intrants importés, ce qui contredit l’argument même de réactivité sur lequel on veut se repositionner. Et cet amont ne s’installera que si le Maroc propose des zones industrielles réellement compétitives : sécurité, connectivité logistique, prix du foncier, bassin d’emploi disponible à proximité. C’est le travail qu’AMITH mène avec le ministère de tutelle et l’AMDIE, et c’est un chantier urgent, car nous avons déjà perdu des opportunités d’implantation notamment face à des investisseurs chinois qui, eux, trouvent ailleurs une offre territoriale mieux calibrée. Le repositionnement produit et la montée en gamme resteront un vœu pieux tant que cette brique territoriale ne sera pas sécurisée.