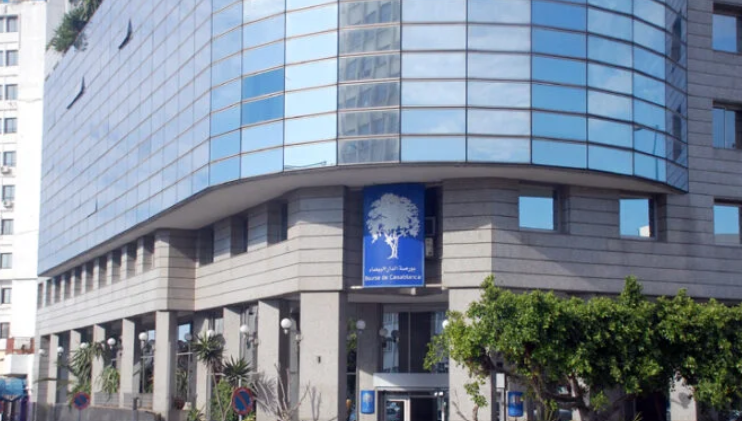
Après plus d’une décennie de dynamisme irrégulier, la Bourse de Casablanca semble entrer dans une nouvelle phase. Le retour des introductions en Bourse, la reprise des performances du MASI et le retour des investisseurs particuliers suggèrent que 2026 pourrait constituer un point de bascule pour le marché financier marocain. Cette dynamique repose toutefois sur un équilibre fragile entre l’offre nouvelle de titres, la qualité de la valorisation et la capacité du marché à absorber durablement les émissions
Après plus d’une décennie marquée par une dynamique hésitante, la Bourse de Casablanca semble renouer avec une trajectoire de croissance, portée par un regain de liquidité, le retour des introductions en Bourse et une amélioration notable des performances boursières. L’année 2026, avec ses indicateurs en forte progression, apparaît à cet égard comme un point de bascule. Mais au-delà des performances conjoncturelles, c’est bien la transformation structurelle du marché qui est en jeu.
Héritière d’une longue période de stagnation post-crise de 2008, la place casablancaise cherche aujourd’hui à redéfinir son rôle dans le financement de l’économie et à s’inscrire dans les standards internationaux. En rejoignant le cercle encore restreint des places africaines dotées d’un marché à terme, la Bourse de Casablanca franchit une nouvelle étape dans son processus de modernisation.
Lire aussi | IPO de Laprophan: un tournant stratégique à 2,2 milliards de dirhams
« Nous entrons dans une nouvelle ère pour notre marché des capitaux », a déclaré Nasser Seddiqi DG de la Bourse de Casablanca dans le grand Journal de 2M. Dans cette perspective, le lancement du marché à terme s’impose comme un levier stratégique. Reste à en mesurer la portée réelle : s’agit-il d’un simple outil supplémentaire ou du point de départ d’une reconfiguration plus profonde du marché des capitaux marocain ?
L’ère de la mue…
La trajectoire récente de la Bourse de Casablanca ne peut être comprise sans revenir à la rupture provoquée par la crise financière mondiale de 2008. Si le Maroc a su préserver la stabilité de son système bancaire, la place boursière n’a pas échappé aux effets indirects de ce choc global. La contraction de la liquidité internationale, la baisse de l’appétit pour le risque et le ralentissement de l’investissement privé ont progressivement affaibli la dynamique du marché.
Avant cette rupture, la Bourse de Casablanca évoluait dans un cycle d’expansion soutenu, alimenté par les privatisations, les grandes opérations financières et la montée en puissance de secteurs structurants comme la banque et l’immobilier. Cette phase d’euphorie a cependant laissé place, à partir de 2009, à une longue période d’atonie. Pendant près d’une décennie, le marché s’inscrit dans un couloir étroit, caractérisé par des volumes faibles, une liquidité limitée et une rareté des introductions en Bourse.
Lire aussi | Jet Energy: une IPO qui nourrit de grandes ambitions
Cette situation alimente progressivement une forme de défiance, renforcée par une croissance économique modérée et une visibilité réduite sur les performances des entreprises cotées. Ce n’est que récemment que la place casablancaise amorce une véritable phase de redressement. Plusieurs facteurs expliquent ce regain. D’une part, un environnement macroéconomique plus stable, marqué par une désinflation progressive et une meilleure visibilité économique. D’autre part, une relance de l’investissement, soutenue par des projets structurants et une dynamique économique renouvelée. À cela s’ajoute le retour des introductions en Bourse, qui contribue à élargir la base du marché et à renforcer son attractivité.
L’année 2025 a marqué une rupture nette avec la longue période de stagnation relative. Le MASI a progressé d’environ 27,6% sur l’année, tandis que la capitalisation boursière a dépassé pour la première fois le seuil symbolique de 1 000 milliards de dirhams.
Cette performance ne résulte pas uniquement d’un effet de valorisation des actions déjà cotées. Elle s’accompagne d’un retour du marché primaire : trois sociétés se sont introduites en 2025 — Vicenne, Cash Plus et SGTM — pour une collecte cumulée supérieure à 600 millions de dollars, soit plus de 6 milliards de dirhams. Le marché a donc retrouvé une fonction essentielle : permettre à des entreprises marocaines de financer leur développement, à leurs actionnaires de réaliser des cessions partielles et aux investisseurs d’accéder à de nouvelles classes d’actifs. Entre 2020 et juillet 2026, dix entreprises ont ainsi été introduites à Casablanca, pour environ 11,45 milliards de dirhams levés.
Lire aussi | IPO de T2S : l’opération sursouscrite 43,75 fois par 111 149 investisseurs
Dans ce contexte de relance, le lancement du marché à terme a été comme une évolution structurante. Mis en place avec le soutien des autorités financières, ce dispositif a marqué une rupture dans le fonctionnement du marché. Il consacre le passage d’un modèle centré sur les transactions au comptant à un écosystème intégrant des instruments dérivés, permettant une gestion plus fine et plus dynamique des positions.
« Le lancement du marché à terme, à travers les contrats futurs sur le MASI 20, introduit une transformation profonde des stratégies d’investissement au Maroc. Jusqu’à présent, le marché était essentiellement dominé par des approches directionnelles « long only », centrées sur l’achat et la détention de titres. Désormais, les investisseurs disposent d’outils leur permettant de gérer activement leur exposition au marché. Ces instruments offrent notamment la possibilité de se couvrir contre les baisses, d’ajuster rapidement le niveau de risque d’un portefeuille sans céder les actifs sous-jacents, et de tirer parti des anticipations de marché à court et moyen terme », explique Younes El Bacha, Directeur Gestion actions diversifié et international chez Red med Capital.
Et d’ajouter : « Ils permettent également d’optimiser l’allocation du capital grâce à l’effet de levier, en offrant une exposition significative avec une mise initiale limitée. Au-delà de ces aspects techniques, le marché à terme introduit une nouvelle lecture du marché en intégrant une dimension prospective. Les prix des contrats futurs reflètent les anticipations des investisseurs sur différents horizons, ce qui enrichit l’analyse et la prise de décision. En résumé, ce nouvel instrument marque le passage d’un marché essentiellement passif à un marché plus dynamique, intégrant des stratégies de couverture, d’arbitrage et de gestion tactique ».
Lire aussi | Marché à terme: de nouveaux membres démarrent leur activité
L’enjeu était également international. En se dotant d’un marché à terme, la Bourse de Casablanca s’aligne sur les standards des grandes places financières, renforçant ainsi son attractivité auprès des investisseurs étrangers.
2026, une année de constance
En cette fin d’année 2026, trois opérations (T2S, Jet Energy et Laprophan) mobilisent près de 3,7 milliards de dirhams, confirmant le retour des entreprises marocaines vers le financement boursier. La première introduction de l’année a été signée par T2S Group Holding, spécialiste marocain des technologies médicales. Cotée depuis le 27 juillet 2026, la société a réalisé une opération d’environ 1,1 milliard de dirhams, soit près de 120 millions de dollars. Le succès a été immédiat. L’offre a été sursouscrite 43,75 fois, attirant plus de 48,12 milliards de dirhams d’ordres de souscription. Un signal fort pour une place financière qui cherchait depuis longtemps à retrouver la confiance des investisseurs.
Quelques mois plus tard, Jet Energy a lancé son opération d’introduction. La souscription s’est achevée le 5 novembre 2026, pour une augmentation de capital comprise entre 328 et 375 millions de dirhams. La première cotation est attendue le 16 novembre. L’entreprise s’inscrit dans un secteur stratégique : l’énergie. À l’heure où le Maroc accélère ses investissements dans les énergies renouvelables, l’efficacité énergétique et la modernisation de ses infrastructures, Jet Energy entend financer sa croissance par le marché rather than relying solely on bank debt.
Lire aussi | BKGR recommande de souscrire à l’IPO de Jet Energy
Pour la Bourse, l’enjeu est double : attirer une nouvelle valeur sectorielle et démontrer que les entreprises industrielles et énergétiques peuvent trouver à Casablanca un financement adapté à leurs projets. Mais c’est Laprophan qui constitue le véritable test de l’année. Le groupe pharmaceutique marocain a obtenu, le 28 octobre 2026, le visa de l’AMMC pour une introduction en Bourse d’un montant maximal de 2,222 milliards de dirhams.
L’opération est structurée autour de deux volets : une augmentation de capital de 1,399 milliard de dirhams, destinée à renforcer les fonds propres de l’entreprise, et une cession d’actions existantes de 822,56 millions de dirhams. Le prix d’offre a été fixé à 341 dirhams par action, pour un total de 6,517 millions de titres proposés au public. La souscription est ouverte du 9 au 17 novembre, avec une première cotation attendue le 25 novembre. L’enjeu dépasse largement le cadre financier. Les fonds levés doivent financer l’acquisition du laboratoire Polymédic et soutenir l’expansion du groupe. Laprophan utilise donc la Bourse comme un levier de croissance, et non uniquement comme une vitrine boursière.
Les risques à surveiller
Le principal risque est celui d’un désalignement entre l’offre et la demande. Si les introductions se multiplient trop rapidement, à des valorisations élevées, le marché pourrait absorber difficilement les nouvelles émissions. À l’inverse, si peu d’entreprises de qualité entrent en Bourse, la reprise restera limitée à quelques valeurs. Le deuxième risque concerne la valorisation. Début 2026, certaines valeurs récemment introduites affichaient déjà des performances négatives depuis le début de l’année, tandis que le MASI était en repli d’environ 1% à la mi-février.
Lire aussi | Dislog Group : ultimes retouches de périmètre avant une IPO imminente
Cela rappelle que l’enthousiasme initial des IPO peut être suivi d’une consolidation, notamment lorsque les bénéfices ne suivent pas les anticipations de croissance. Le troisième risque est macroéconomique. La Bourse reste exposée à la conjoncture internationale, aux taux d’intérêt, au prix des matières premières, à la situation agricole et aux pressions inflationnistes. Une détérioration de ces variables pourrait freiner la reprise, même si les fondamentaux des entreprises cotées restent solides.
Notons que aussi la structure du marché reste dominée par quelques grands secteurs. Les banques représentent 301,16 milliards de dirhams de capitalisation, soit près de 29% du total. Les mines pèsent 113,13 milliards, les télécommunications 94,06 milliards et les services de transport 68,40 milliards. Cette concentration limite la diversification du marché et expose le MASI aux fluctuations de quelques grandes valeurs. Les nouvelles introductions de 2025 et 2026, bien que significatives, ne suffisent pas encore à modifier profondément cette structure.