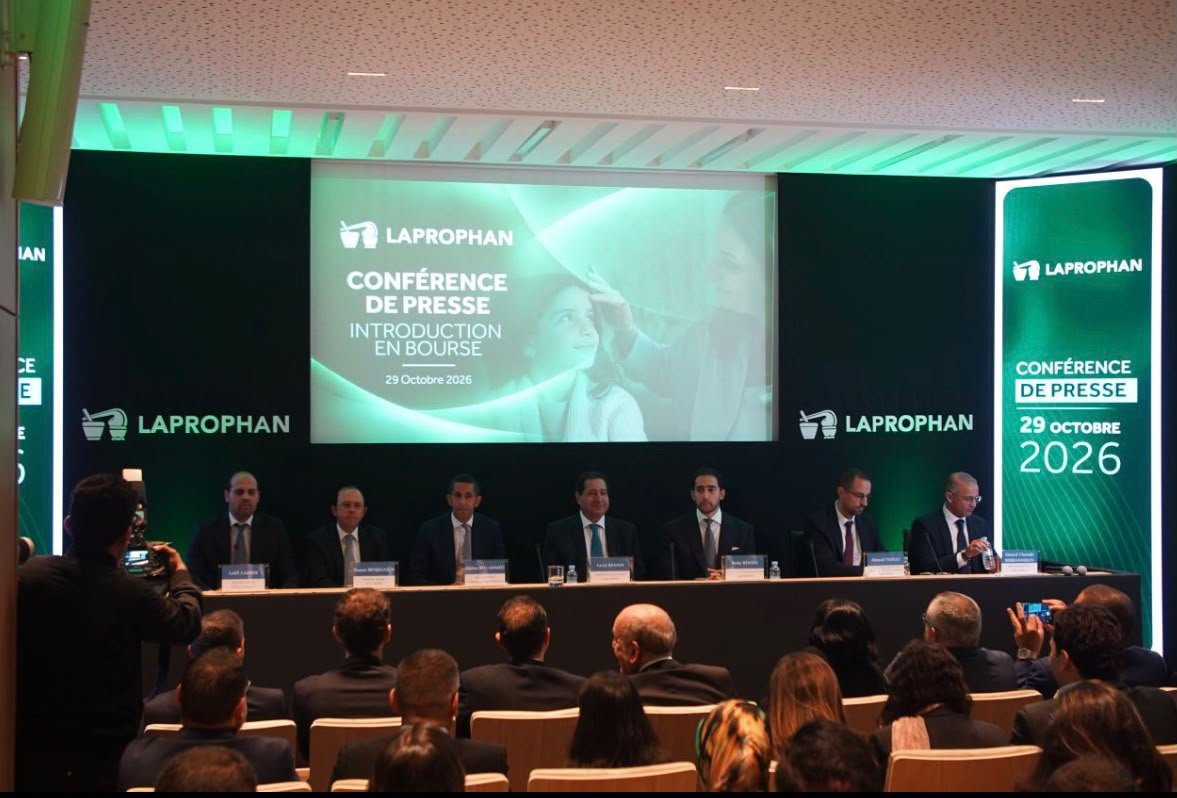
Le 28 octobre 2026, Laprophan a franchi un cap symbolique et stratégique : l’Autorité marocaine du marché des capitaux (AMMC) lui a délivré le visa sous la référence VI/EM/033/2026, ouvrant la voie à son introduction à la Bourse de Casablanca. L’IPO (Initial Public Offering), évaluée à 2,2 milliards de dirhams, n’est pas une simple levée de fonds : elle répond à une logique précise, celle du financement du rachat de Polymedic. Derrière l’annonce, une mécanique financière et industrielle se dessine, dont les implications méritent d’être disséquées.
« Le visa de l’AMMC n’est jamais un acte anodin. Il constitue la validation réglementaire d’un dossier, mais aussi un signal envoyé au marché : celui d’une entreprise jugée apte à supporter les exigences de transparence et de gouvernance qu’implique la cotation », nous confie une source proche du dossier.
Dans les détails, l’introduction se décompose en deux volets distincts, chacun répondant à une fonction propre. Le premier est une augmentation de capital de 1 399 975 500 dirhams, par émission de 4 105 500 actions nouvelles au prix unitaire de 341 dirhams, dont 10 dirhams de nominal et 331 dirhams de prime d’émission. Le second porte sur la cession de 2 412 200 actions existantes détenues par MC IV Pharma et MC IV Morocco, pour un montant maximal de 822 560 200 dirhams. À l’issue de l’opération, les actions offertes au public représenteront 37,64 % du capital et des droits de vote.
Lire aussi | Jet Energy: une IPO qui nourrit de grandes ambitions
Cette dualité n’est pas cosmétique. L’augmentation de capital apporte des fonds frais à l’entreprise ; la cession d’actions existantes offre une liquidité aux actionnaires vendeurs. Les deux composantes s’adressent à des logiques d’investissement différentes, mais concourent à un même objectif : doter Laprophan d’une surface financière à la hauteur de ses ambitions. La période de souscription est fixée du 9 au 17 novembre 2026 à 15h30 inclus. « Laprophan a prévu de faire l’acquisition d’une autre société, une autre société pharmaceutique. Je pense qu’ils veulent dégager du cash pour pouvoir faire d’autres investissements. C’est une tendance générale de sortir dans cet état de la santé qui est fortement capitalistique, mais qui fait maintenant de plus en plus appel à l’épargne privée pour soutenir son financement. », nous confie l’expert en santé Al Mountacer Charif Chefchaouni.
Polymedic : la destination des fonds
L’affectation du produit de l’augmentation de capital est explicitement fléchée. Près de 90 % des 1,4 milliard de dirhams levés, soit environ 1,26 milliard, doivent financer l’acquisition de 100 % de Corporate Investment Holding, société mère de Polymedic. Le contrat d’acquisition a été signé en octobre 2026, mais l’opération reste soumise à l’autorisation du Conseil de la concurrence. Cette condition suspensive introduit une incertitude juridique que le prospectus ne masque pas : le management s’abstient de tout détail sur le prix exact et les comptes de la cible tant que le dossier est devant l’autorité de concurrence. Polymedic n’est pas un actif anodin.
Fondé en 1964, le laboratoire emploie près de 280 collaborateurs, dispose d’un site industriel de 9 600 m² à Casablanca et détient 138 autorisations de mise sur le marché couvrant plus de 200 produits commercialisés dans 12 aires thérapeutiques. Ses positions en dermatologie, système nerveux central, cardiovasculaire, pneumologie et rhumatologie complètent le portefeuille de Laprophan. La logique industrielle invoquée est celle de la « complémentarité et de la maximisation des synergies » : portefeuilles de produits, canaux de distribution, outil industriel. Le management indique que les marges de Polymedic devraient être comparables à celles des laboratoires cotés du secteur, sans davantage de précision.
Lire aussi | BKGR recommande de souscrire à l’IPO de Jet Energy
Par ailleurs il faut noter que l’opération Polymedic s’inscrit dans une séquence d’acquisitions qui a profondément transformé Laprophan. En mars 2024, le groupe a acquis AIF Pharma Maroc, holding détenant Amanys Pharma et ses filiales en Inde et aux Émirats arabes unis, élargissant son portefeuille aux anti-infectieux, à l’oncologie, à l’hématologie et aux soins intensifs. En septembre 2024, Botanic Pharma a été acquis pour positionner le groupe sur les compléments alimentaires. En février 2026, Laprophan a pris une participation de 60 % dans Rivopharm, groupe suisse spécialisé dans les génériques, disposant d’environ 540 autorisations de mise sur le marché couvrant plus de 125 molécules.
Cette frénésie d’acquisitions n’est pas sans contrepartie. Elle transforme le profil de risque de l’entreprise, désormais exposée à la réussite de l’intégration de cibles hétérogènes. Le plan d’affaires pré-money, c’est-à-dire avant l’apport de fonds nouveaux, intègre l’activité de Rivopharm mais pas les synergies attendues de son intégration. Il prévoit une hausse de la marge d’excédent brut d’exploitation de 17,9 % en 2026 à 25 % en 2031. Cette projection constitue l’un des points d’appui de la valorisation proposée aux investisseurs, mais elle repose sur une hypothèse de discipline industrielle que seule l’exécution pourra valider.
Lire aussi | Dislog Group : ultimes retouches de périmètre avant une IPO imminente
« Le laboratoire Laprophan est un acteur très établi au Maroc, même s’il a passé des moments difficiles, cette IPO est une suite logique dans son développement. Ces dernières on remarque le secteur de la santé s’institutionnalise davantage avec des entrées à la bourse spectaculaire. Ceci dit il faut tout de même admettre que cela n’est pas assez car actuellement le secteur représente que 3% de la valeur boursière. Et dans ces 3% Akdtal et Sothema représente plus de 30% », explique Mohamed El Mandjra,PDG ODM
Ce que l’IPO finance au-delà de Polymedic
Le prospectus ne limite pas l’usage des fonds à la seule acquisition de Polymedic. L’opération vise également à « saisir d’autres opportunités d’investissement et de croissance interne et externe ». Laprophan a engagé le développement d’une unité de production d’injectables de grand volume sur le site d’Amanys Pharma, à Ain Aouda, pour un investissement de 374 millions de dirhams, financé à hauteur de 200 millions par dette bancaire et de 174 millions sur fonds propres, avec une mise en exploitation prévue courant 2027. La cotation doit par ailleurs faciliter l’accès futur aux marchés financiers, ouvrir le capital à des salariés et dirigeants, et renforcer la notoriété du groupe.
Lire aussi | L’AMMC et la CGEM veulent favoriser l’accès des PME aux capitaux
Ces objectifs secondaires ne sont pas accessoires. Ils dessinent une entreprise qui ne considère pas la Bourse comme une fin, mais comme un instrument parmi d’autres au service d’une stratégie industrielle. La cession d’actions existantes, qui représente plus d’un tiers du montant global de l’opération, rappelle néanmoins que l’IPO sert aussi des intérêts patrimoniaux : ceux des actionnaires vendeurs, qui monétisent partiellement leur position.
Un contexte sectoriel qui pèse sur la valorisation
L’environnement pharmaceutique marocain offre un arrière-plan contrasté. D’un côté, le marché progresse : les ventes de médicaments devraient passer de 35,8 milliards de dirhams en 2025 à 38,6 milliards en 2026, puis à 46,3 milliards à l’horizon 2030, soit une croissance annuelle composée d’environ 5,3 % en dirhams. Cette dynamique est portée par la hausse des dépenses par habitant et l’élargissement de l’accès aux produits pharmaceutiques.
De l’autre, la balance commerciale du secteur se dégrade. Les exportations pharmaceutiques marocaines sont restées quasi stables en 2025, à 1,6 milliard de dirhams, tandis que les importations ont progressé de 17,4 % pour atteindre 11,9 milliards. Le déficit commercial pharmaceutique, déjà de 10,3 milliards en 2025, est projeté à 13,4 milliards à l’horizon 2030. Ce déséquilibre structurel signifie que la production nationale ne couvre pas la demande intérieure, et que les laboratoires marocains opèrent dans un espace concurrentiel où les importations jouent un rôle majeur.
Lire aussi | IPO de T2S : l’opération sursouscrite 43,75 fois par 111 149 investisseurs
La stratégie de Laprophan — rachat de capacités locales, acquisition de portefeuilles internationaux, intégration verticale — peut se lire comme une réponse à cette fragmentation : constituer un acteur de taille suffisante pour peser sur les coûts, les circuits de distribution et l’accès au marché.
Les IPO dans le secteur de la santé au Maroc, une dynamique récente et révélatrice
Le cas de Laprophan ne constitue pas un précédent isolé. Il s’inscrit dans un mouvement plus large qui a vu le secteur de la santé s’installer progressivement comme une thématique à part entière à la Bourse de Casablanca.
Akdital, le précédent fondateur
Akdital fait figure de pionnier et de référence. Introduite en Bourse en 2022 à 300 DH, l’action a gagné plus de 300 % depuis, évoluant autour de 1 200 DH en 2026, après avoir culminé près de 1 600 DH. Ce parcours a durablement installé l’idée qu’un opérateur de santé privé pouvait non seulement réussir son IPO, mais aussi délivrer une performance boursière exceptionnelle. Le groupe exploite 45 établissements totalisant 4 864 lits à fin juin 2026, contre cinq cliniques cinq ans auparavant, et représente environ 20 % des capacités en lits du secteur privé.
Lire aussi | Marché à terme: de nouveaux membres démarrent leur activité
Vicenne, l’IPO record de 2025
En juillet 2025, Vicenne, spécialiste des équipements médicaux, a réalisé une introduction qualifiée d’historique. L’opération, portant sur une augmentation de capital de 500 millions de dirhams, a été sursouscrite plus de 64 fois, mobilisant plus de 32 milliards de dirhams de demandes. Quelque 37 674 souscripteurs ont participé, dont 98 % de personnes physiques et 40 % de primo-investisseurs, un signe de démocratisation du marché actions marocain. Depuis son introduction à 236 DH, le titre affiche une progression de plus de 70 %.
T2S, la confirmation de 2026
En juillet 2026, T2S, groupe spécialisé dans les technologies de santé, a poursuivi la série. Son IPO a attiré 111 000 souscripteurs et 48,1 milliards de dirhams de demandes, soit 43 fois le volume proposé, pour une levée de 1,1 milliard de dirhams. T2S est devenue la troisième entreprise du secteur de la santé cotée à Casablanca, avec un prix d’introduction de 223 dirhams. Le groupe intervient dans les équipements d’imagerie médicale, l’oncologie, l’aménagement des blocs opératoires et le diagnostic de laboratoire.
Laprophan, la quatrième entrée
Avec Laprophan, le secteur de la santé porte donc à quatre le nombre d’entreprises cotées à Casablanca, si l’on compte Akdital, Vicenne, T2S et Laprophan. La particularité de l’opération Laprophan réside dans son positionnement : il s’agit du premier laboratoire pharmaceutique à rejoindre la cote dans cette séquence, les trois précédents opérant dans les cliniques, les équipements et les technologies médicales. Le montant de 2,2 milliards de dirhams en fait également l’opération la plus volumineuse du secteur à ce jour, dépassant largement les 500 millions de Vicenne et le 1,1 milliard de T2S.