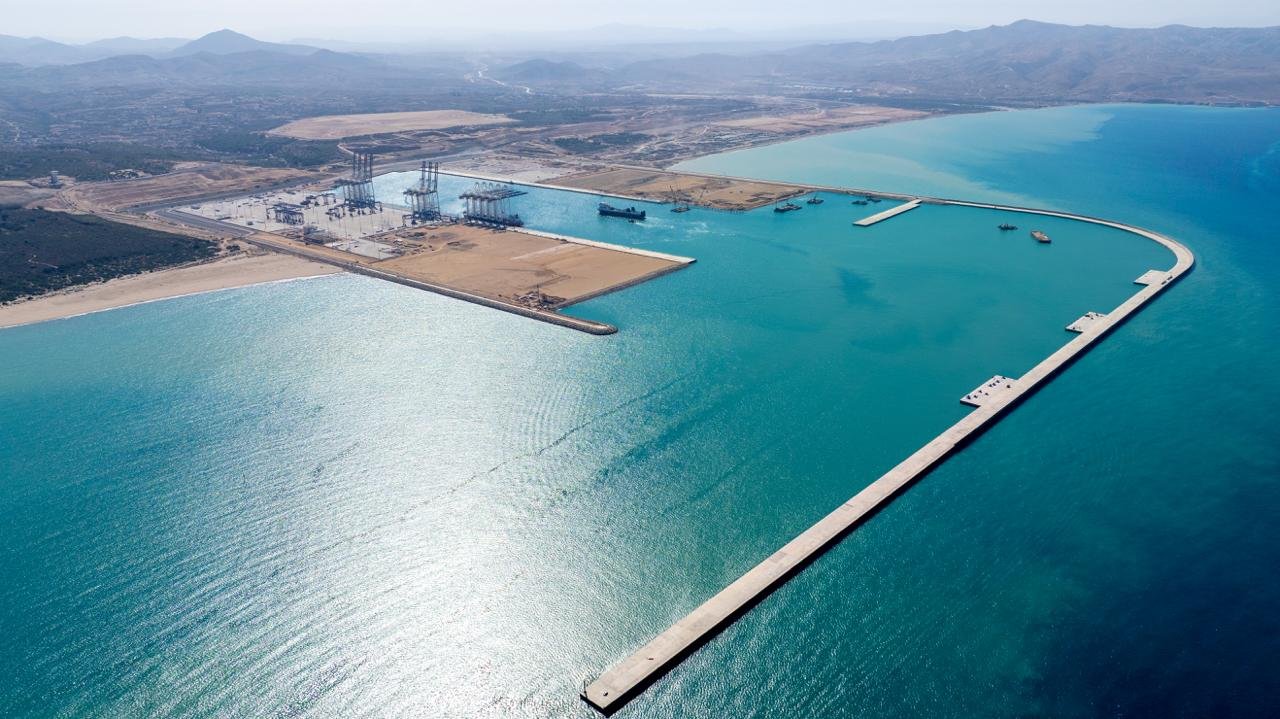
La récente étude mondiale de Lloyd’s Register sur les carburants alternatifs pose un nouvel enjeu pour les ports marocains: leur capacité à ravitailler les navires en carburants adaptés à leur future propulsion. Pour Tanger Med l’enjeu est désormais de dépasser le seul transbordement pour devenir des plateformes de soutage de nouvelle génération. Décryptage.
La publication mondiale de Lloyd’s Register sur l’avenir des carburants alternatifs arrive à un moment décisif pour Tanger Med. Le premier complexe portuaire marocain ne peut plus se limiter à consolider son rang de plateforme de transbordement. Il doit désormais répondre à une question plus technique et plus stratégique : sera-t-il en mesure, dans les prochaines années, de fournir aux navires les énergies que ceux-ci pourront réellement utiliser ?
La même interrogation vaut pour Nador West Med, récemment mis en service. Le Maroc dispose d’atouts géographiques et industriels indéniables. Reste à savoir s’ils suffiront à transformer une position maritime privilégiée en capacité opérationnelle de soutage propre. Le rapport de LR que nous avons pris le soin de décortiquer ne se présente pas comme une récompense décernée aux ports les plus avancés.
Lire aussi | Nador West Med et Tanger Med 3: le Maroc transforme son ambition portuaire en capacité économique
Il constitue plutôt une notification adressée à l’ensemble de la communauté portuaire. Tanger Med y est évoqué à plusieurs reprises, mais l’étude insiste surtout sur un déséquilibre mondial : les commandes de navires alternatifs progressent rapidement, tandis que les installations capables de les alimenter restent rares.
Une flotte qui avance, des ports qui tardent
Le chiffre le plus frappant du rapport concerne le carnet de commandes. Début 2026, 1 942 bâtiments aptes à fonctionner avec des carburants alternatifs étaient en construction ou en commande, représentant près de la moitié du tonnage global commandé (Rapport Lloyd’s Register, Fuel for Thought: Ports, 2026). En face, l’offre portuaire demeure limitée. Le GNL bénéficie d’un réseau relativement établi, avec 222 ports en mesure de le fournir. Le méthanol, lui, n’est proposé activement que dans 25 ports. L’ammoniac, enfin, n’a connu qu’un seul soutage commercial : à Ulsan, en avril 2026, avec environ 600 tonnes d’ammoniac verte transférées à un navire.
L’écart est encore plus visible lorsque l’on compare les commandes par type de carburant. LR recense 385 navires méthanol en commande, contre 45 navires ammoniac (Rapport LR, p. 6). Le méthanol dispose donc d’un vivier commercial bien plus large. Mais, dans les deux cas, le nombre de ports réellement opérationnels reste dérisoire au regard des besoins futurs. Kamran Ul Haq, vice-président senior de LR Ports Advisory, résume le problème : la flotte se transforme plus vite que les infrastructures terrestres. Selon lui, il n’est désormais plus possible de dissocier la politique carburant d’un port de sa stratégie commerciale.
Lire aussi | Tanger Med Zones remporte le Prix des Nations Unies pour la promotion des investissements
Cette observation concerne directement Tanger Med. Un armateur qui commande un porte-conteneurs alimenté au méthanol ne choisit pas seulement un navire : il anticipe aussi les points de ravitaillement de sa ligne. Si le carburant n’est pas disponible dans une escale majeure, il devra soit modifier son plan d’approvisionnement, soit s’adresser à un port concurrent.
LR ne recommande toutefois pas aux ports de tout équiper en même temps. Son message est plus pragmatique : chaque autorité portuaire doit repérer les segments de demande crédibles, puis construire les dispositifs de sécurité, les autorisations, les compétences et les alliances nécessaires. Autrement dit, mieux vaut une offre ciblée et crédible qu’une multitude d’annonces sans assise opérationnelle.
Le méthanol, l’ammoniac et la réalité des volumes
Le méthanol apparaît comme l’un des carburants les plus avancés après le GNL. Il est liquide à température ambiante, ce qui facilite son stockage et son transfert par rapport à l’ammoniac ou à l’hydrogène. Mais il reste toxique et inflammable : son introduction exige des procédures spécifiques, des formations et des autorisations adaptées. Quelques places maritimes ont déjà franchi le cap. Shanghai a réalisé en août 2026 une livraison de 8 016 tonnes de biométhanol, présentée comme la plus importante opération individuelle recensée. Houston a procédé en mars 2026 à un transfert de 2 000 tonnes.
Lire aussi | Tanger Med: connecter les opérateurs marocains aux chaînes logistiques mondiales
Ces exemples montrent que la technologie existe et que le marché commence à s’organiser. Mais ils montrent aussi les limites de la dynamique. Anvers-Bruges, pourtant considéré comme l’un des pionniers européens (avec une première opération dès juin 2023), n’a enregistré aucune vente de méthanol depuis le troisième trimestre 2024. Une capacité installée ne garantit donc pas une activité régulière.
Le soutage alternatif dépend autant de la demande des armateurs que de la disponibilité du produit. L’ammoniac présente un profil encore plus exigeant. Très toxique, elle nécessite des études de dispersion des gaz, des périmètres de sécurité, des systèmes de détection et des plans d’intervention coordonnés avec les secours. Son premier soutage commercial, réalisé à Ulsan (avec de l’ammoniac verte produite en Mongolie-Intérieure et importée par Lotte Fine Chemical), reste une exception mondiale plutôt qu’un modèle déjà généralisé.
Les biocarburants constituent, eux, la voie la plus accessible à court terme. Ils peuvent souvent être intégrés aux circuits existants du fioul marin, sans bouleversement complet des installations. LR indique que ses données FOBAS ont recensé des livraisons dans 90 ports sur une période de douze mois. Toutefois, le marché demeure concentré : les treize premières places concentrent près de 78 % des volumes, Singapour représentant à elle seule plus du quart du total.
Tanger Med, une base solide mais encore des défis
Tanger Med n’est pas un novice en matière de soutage. L’autorité portuaire indique que l’activité par barges y fonctionne depuis 2011. La Banque mondiale évalue par ailleurs à environ 1,5 million de tonnes annuelles les combustibles marins fossiles traités par le port. Cette expérience constitue un capital technique et commercial. Elle prouve que Tanger Med sait organiser des opérations de transfert, gérer des flux de carburant et accueillir des navires sur l’un des corridors les plus fréquentés de la planète.
Lire aussi | Tanger Med 3: lancement imminent des travaux de réalisation, objectif 20 millions de conteneurs
Mais cette capacité ne dit rien de sa préparation aux énergies propres. Un port peut être performant pour le fioul conventionnel et ne pas disposer, aujourd’hui, des licences, des barges spécialisées, des procédures HSE ou des contrats d’approvisionnement nécessaires au méthanol ou à l’ammoniac.
Le Maroc ne se limite d’ailleurs pas à une logique d’importation ou de distribution. La Banque mondiale a étudié, dans son rapport Gateway to Green Energy, une organisation nationale articulée autour de quatre pôles. Tan-Tan serait chargé de la production et de l’exportation d’hydrogène et de ses dérivés. Mohammedia abriterait le stockage en cavités salines. Jorf Lasfar approvisionnerait les industries lourdes. Tanger Med se positionnerait comme point d’avitaillement maritime.
Ce schéma a une cohérence économique évidente. Il relie le potentiel solaire et éolien du sud du pays, les capacités de stockage du centre, les besoins industriels de l’axe phosphatier et la demande maritime du nord. Mais il reste, à ce stade, une architecture prospective. Les volumes avancés par la Banque mondiale, environ 0,2 million de tonnes équivalent hydrogène pour le soutage au Maroc en 2030, puis 2,83 millions en 2050, sont des projections. Ce ne sont pas des contrats signés ni des flux déjà établis.
Sécurité, données et contrats : les conditions du succès
L’expérience internationale montre que la préparation ne commence pas par la construction d’un terminal. Elle commence par le cadre. Hambourg a ainsi finalisé en juillet 2026 une analyse de risque consacrée à l’ammoniac, alors que son terminal d’importation de Blumensand n’est attendu qu’en 2029, sous réserve d’une décision d’investissement. Rotterdam offre un autre enseignement. Son pilote d’ammoniac d’avril 2025 lui a permis d’atteindre le niveau 7 de l’échelle de préparation portuaire (Port Readiness Level – PRL). Pourtant, aucun soutage commercial n’y a été identifié. Le port a progressé sur la sécurité et la procédure, sans pour autant disposer d’un marché établi.
Lire aussi | Nador West Med, un géant qui se lève dans l’Est
Pour Tanger Med, l’enjeu est clair : il faut avancer carburant par carburant. Le méthanol, les biocarburants et l’ammoniac ne présentent ni les mêmes risques, ni les mêmes investissements, ni les mêmes débouchés commerciaux. Les biocarburants peuvent constituer la première étape. Leur intégration est plus simple, mais elle exige une rigueur nouvelle dans la mesure et la traçabilité. Singapour impose des compteurs massiques et une documentation électronique depuis avril 2025. Rotterdam et Anvers-Bruges ont rendu obligatoires, dès le 1er janvier 2026, l’usage de compteurs massiques certifié.
Ces outils ne sont pas de simples gadgets administratifs : ils conditionnent la confiance des acheteurs et la valeur environnementale du produit. Pour les armateurs, la recommandation de LR est tout aussi directe. Avant de choisir un navire neuf ou une conversion, il faut vérifier où le carburant sera réellement disponible. Les corridors verts, comme Rotterdam-Singapour ou Tyne-IJmuiden, offrent aujourd’hui les signaux les plus fiables. Ils associent des routes précises, des armateurs identifiés et des ports engagés dans une trajectoire commune.