Le Maroc exporte pour 45 milliards de DH de textile vers l’Europe. Son marché intérieur de l’habillement pèse un montant comparable, mais reste dominé à 90 % par l’informel et compte très peu de marques nationales. Le vrai problème du secteur tient moins à la conjoncture qu’à l’absence d’une offre capable de capter une demande qui, elle, existe – et qui revient.
Deux marchés qui portent le même nom
Le textile marocain a bâti une vraie position à l’export. Le secteur réalise autour de 45 milliards de dirhams de chiffre d’affaires à l’export en 2024, emploie près de 200 000 personnes et représente plus de 20 % de l’emploi industriel du pays. Il a su tirer parti du mouvement de relocalisation de proximité : la volatilité des coûts logistiques sur les routes asiatiques et des délais d’approvisionnement longs, devenus incompatibles avec le rythme de réassort rapide qu’exige la mode européenne, ont ramené des donneurs d’ordre vers la Méditerranée. Le Maroc a aussi capté une partie des volumes autrefois tunisiens, après les turbulences qui ont suivi le printemps arabe.
Cette industrie garde ses propres fragilités — dépendance aux matières premières importées, faiblesse de l’amont textile, avantage encore largement conjoncturel plutôt que structurel — mais elle existe, elle structure des compétences et elle place le Maroc parmi les fournisseurs de référence des grandes enseignes du continent. Le premier semestre 2026 en donne la mesure : les exportations de textile et de cuir reculent de 6,5 %, à 21,07 milliards de dirhams, quand l’automobile progresse de 17,4 % et l’aéronautique de 19,3 %.
Lire aussi | Maroc: le nouveau décollage de l’industrie aéronautique
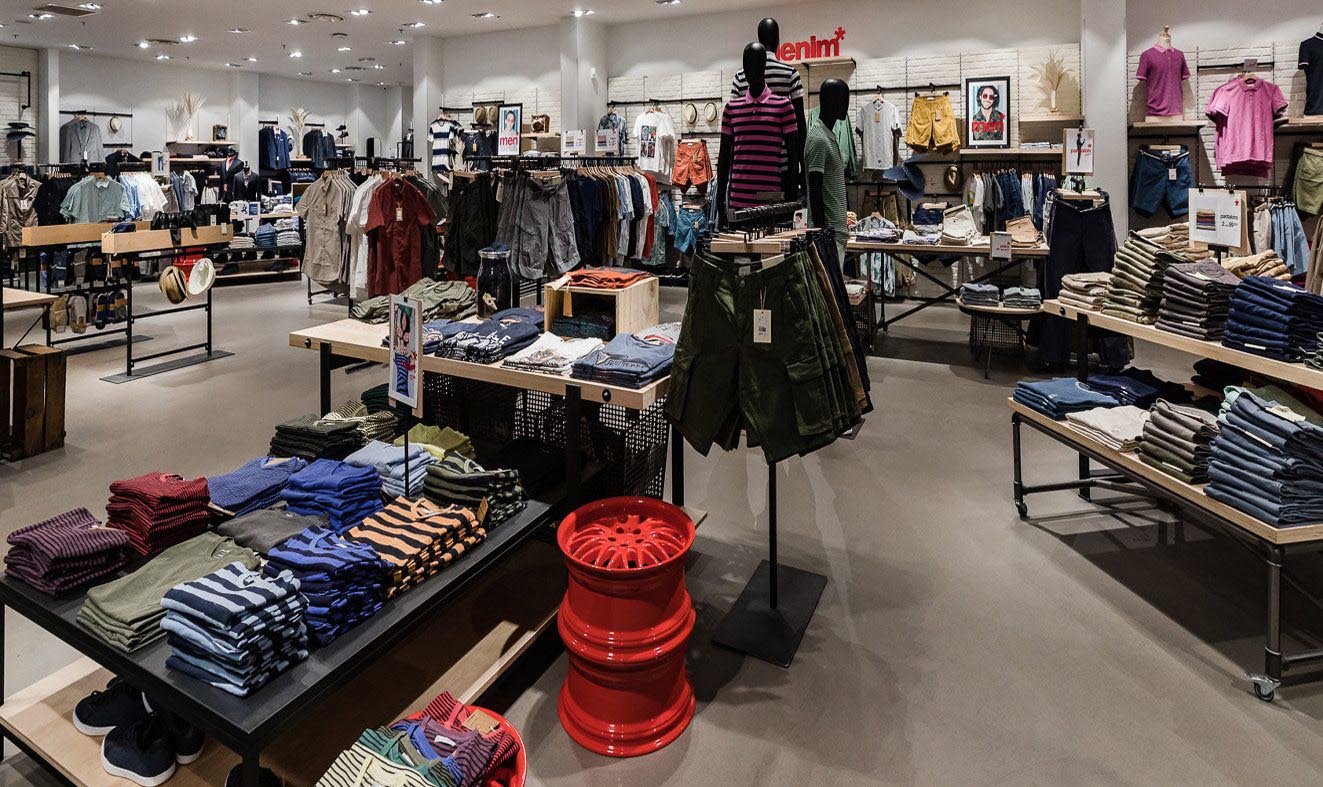
Le marché intérieur de l’habillement raconte une autre histoire. Estimé lui aussi autour de 45 milliards de dirhams, il reste dominé à près de 90 % par l’informel — souks, kissariates, fripe, vente de quartier. Le circuit organisé moderne, celui des enseignes structurées et des centres commerciaux, plafonne à seulement 5 % du marché, le reste se répartissant entre importations directes, vente en ligne et réseaux indépendants. Le même pays, le même produit, deux réalités qui s’ignorent. D’un côté, un appareil productif capable de livrer Zara et les grandes enseignes européennes. De l’autre, un marché domestique où le consommateur marocain s’habille pour l’essentiel hors de tout circuit formel, faute d’une offre nationale qui lui soit destinée.
Ce que les départs révèlent vraiment
Depuis 2023, le circuit organisé encaisse une série de coups. Le groupe koweïtien Alshaya a fermé les magasins H&M fin 2023, après avoir déjà réduit son capital pour éponger des pertes et fermé plusieurs autres enseignes. Le groupe saoudien Al Hokair a quitté le marché, emportant New Yorker, Terranova, Charles & Keith et d’autres. Des marques françaises de qualité — IKKS et plusieurs autres — ont disparu des vitrines marocaines dans le sillage de leurs propres débâcles européennes, rachats et redressements qui ont fragilisé jusqu’à leur présence à l’international.
On lit souvent ces départs comme la preuve d’un marché qui s’effondre. Le diagnostic mérite d’être inversé. Ces enseignes sont parties parce que leur modèle, des coûts fixes lourds adossés à des volumes incertains, a cessé de tenir face à un consommateur devenu plus sélectif. Entre 10 et 15 % des magasins du circuit organisé étaient menacés de fermeture sur la seule année 2024. En février 2024, une quarantaine d’enseignes ont brandi la menace de journées de fermeture pour alerter sur des loyers déconnectés de l’activité réelle. Le départ d’un opérateur signale simplement qu’à cet endroit, avec ce modèle et ce loyer, l’équation cesse de se faire. La demande, elle, reste là.
Le paradoxe des surfaces
Rien ne l’illustre mieux que l’immobilier commercial. Pendant que des enseignes baissent le rideau, les centres commerciaux continuent de sortir de terre. Le paradoxe est réel : on inaugure des surfaces nouvelles au moment où les enseignes en place peinent à rentabiliser les leurs. Les loyers, fixés sur des promesses de fréquentation rarement tenues, deviennent le premier poste qui tue la rentabilité d’un point de vente. Le signal le plus net vient des promoteurs eux-mêmes : l’ouverture du Morocco Mall de Marrakech, 130 000 m², a été repoussée au printemps 2027 alors que le gros œuvre est achevé, par crainte peut-être d’inaugurer avec trop de locaux vides.
Lire aussi | Maroc: la croissance devrait atteindre 4,7% au T4, selon le HCP
Le Maroc reste pourtant sous-équipé dans l’absolu. La densité commerciale moderne y atteint environ 31 m² pour 1 000 habitants dans les grandes villes, contre près de 270 m² dans les grandes villes françaises — neuf fois moins. Le pays a donc trop de surfaces par rapport au pouvoir d’achat qu’on lui présentait hier et au prix auquel on les loue, là où il en aurait peu en valeur absolue. La suroffre est relative, pas structurelle. Ce qui manque, ce sont moins les murs que l’offre commerciale capable de les remplir et le client capable de la suivre.
Shein, le perturbateur qui a rebattu les cartes
Avant que les enseignes ne ferment, un acteur avait déjà bouleversé le marché. Pendant plusieurs années, Shein a été le premier perturbateur du prêt-à-porter organisé au Maroc. La plateforme chinoise a profité de l’explosion des achats transfrontaliers post-Covid, d’un catalogue quasi infini renouvelé en continu et de prix que personne sur place ne pouvait approcher. Elle a attaqué frontalement le cœur de cible de Kiabi, DeFacto, LC Waikiki — la classe moyenne urbaine, jeune, connectée, sensible au prix et au renouvellement permanent de la garde-robe.
L’État a fini par réagir, mais par la fiscalité plutôt que par la concurrence. La suppression de la franchise douanière sur les petits colis importés, qui échappaient jusque-là aux droits par fractionnement des commandes, a renchéri le panier Shein et émoussé son avantage. La menace a été contenue par le tarif, là encore, davantage que par une offre locale capable de rivaliser.
L’angle mort de la politique douanière
Une autre décision publique a pesé sur cette séquence. En 2020, pour soutenir l’industrie locale et inciter les enseignes à s’approvisionner au Maroc, le gouvernement a relevé les droits de douane sur les produits finis importés de 25 % à 40 %. La mesure partait d’une logique industrielle. Son effet immédiat a porté sur les prix.
Lire aussi | SMIG à 5.000 dirhams: l’équation impossible des entreprises marocaines?
L’industrie marocaine de l’habillement travaille pour l’export, sur cahier des charges européen, plutôt que pour approvisionner des marques locales destinées au marché intérieur. Faute de cette offre domestique, le relèvement des droits a renchéri le prix payé par le consommateur marocain, dans une période où l’inflation post-Covid pesait déjà sur les budgets. Le gouvernement a depuis ajusté le dispositif, ramenant le taux maximal à 30 % au 1er janvier 2026. La séquence éclaire la vraie nature du problème : la protection tarifaire suppose une production locale à protéger, là où le marché manquait surtout d’une offre à créer.
Qui reste, qui avance — et qui manque
Le circuit organisé s’est concentré plutôt qu’effondré. Le groupe Aksal, master-franchisé d’Inditex, domine très largement — il contrôlait autour de 56 % du marché organisé du prêt-à-porter selon une étude de 2023, Zara à elle seule pesant près d’un quart des ventes. D’autres acteurs marocains tiennent leurs positions : DVH avec Celio sur le milieu de gamme, Best Financière avec Kiabi sur les petits prix.
Face à eux, la poussée turque. LC Waikiki, DeFacto, Koton exploitent l’accord de libre-échange entre le Maroc et la Turquie. LC Waikiki comptait déjà, en 2022, quarante-cinq magasins répartis dans une vingtaine de villes, bien au-delà des métropoles. Leur modèle repose sur le volume et le prix juste. Les marges restent modestes, mais ces enseignes s’installent durablement et captent un consommateur que le pouvoir d’achat rend exigeant sur le rapport qualité-prix.
Lire aussi | TPME marocaines : jamais autant aidées, toujours aussi fragiles
Le fait marquant tient pourtant à une absence, et elle est plus précise qu’il n’y paraît. Le Maroc possède les deux extrémités de la chaîne. En haut, un luxe artisanal reconnu et une génération de petits créateurs talentueux. En bas, un appareil de production industrielle taillé pour l’export. Ce qui manque, c’est la couche intermédiaire : des marques nationales industrialisées, dotées de réseaux de magasins, d’une identité forte et d’une production à l’échelle, capables de capter la classe moyenne en volume. C’est exactement cette strate qui fait Zara, Mango ou LC Waikiki ailleurs. Marwa fait figure d’exception notable — une marque marocaine, un réseau dense bâti sur deux décennies, une identité claire. Au-delà d’elle, cette couche médiane reste un quasi-désert.
Le consommateur a changé, le digital est resté en retrait
La demande s’est transformée plutôt qu’évanouie. Le Marocain achète moins, plus cher à l’unité, plus durable. L’esprit fast fashion recule. Les soldes se vident, à mesure que les enseignes, prudentes face à un stock devenu coûteux et incertain, réduisent les volumes mis en marché. Une succession d’hivers doux a cassé la saisonnalité, imposant des collections de mi-saison là où le marché vivait sur deux temps. Gérer un stock dans ce contexte relève désormais d’un métier à risque.
Restait le digital comme relais. L’occasion a été manquée. L’e-commerce pèse environ 2 % du commerce de détail, contre 15 à 25 % dans les marchés matures. La mode domine pourtant les ventes en ligne, mais le passage du magasin à l’écran tarde. Il bute sur une logistique du dernier kilomètre défaillante hors des grandes villes et sur un état d’esprit hérité d’un commerce physique où le paiement à la livraison reste roi. Basculer vers le e-commerce réclame des compétences rares et des investissements lourds, que des volumes encore faibles peinent à justifier.
Un secteur qui retrouve des couleurs
Ce tableau décrit un secteur en recomposition, et toute recomposition crée des opportunités. Le marché récompense désormais ceux qui ont le mieux compris le consommateur marocain : un budget contraint mais réel, un arbitrage vers le durable, une exigence de rapport qualité-prix juste plutôt qu’une promesse de marque. Ceux qui ont su lire ce client — par le prix, par l’offre de mi-saison, par une distribution maîtrisée — gagnent des parts pendant que d’autres s’en vont. Le secteur recèle quelques pépites, des positions bien construites et des modèles rentables, qui constituent des cibles d’investissement réellement intéressantes pour qui sait regarder au-delà du bruit ambiant.
Lire aussi | Le crédit repart: les entreprises vont-elles vraiment investir ?
La toile de fond s’éclaircit. Le pouvoir d’achat des ménages a amorcé un net redressement à partir de 2024 — plus haut niveau depuis 2008 — porté par la revalorisation des salaires, l’allègement de l’impôt sur le revenu et une inflation revenue sous contrôle, en dépit de tensions inflationnistes importées qui persistent. La consommation des ménages progresse de plus de 4 % par an, créant un terrain favorable à la consommation actuelle. Le client revient. La vraie opportunité réside désormais dans la création de marques purement marocaines, capables de capter cette classe moyenne au moment où elle retrouve les moyens de consommer.
Le prêt-à-porter marocain est un secteur révélateur plus qu’un secteur sinistré. Il dit un pays capable de produire pour les autres avant de produire pour lui-même, une politique qui a misé sur la protection avant l’offre, et un marché laissé à l’informel et aux enseignes étrangères faute d’avoir bâti une alternative nationale.
Le pouvoir d’achat revient, les surfaces existent, les usines tournent. Reste la pièce centrale du puzzle, celle qui relie le savoir-faire à la demande : la marque.
La demande est là. L’offre reste à inventer.