L’impôt sur le revenu (IR) a été le troisième impôt à être instauré dans le cadre de la réforme fiscale entreprise au cours des années 1980. Plus de 35 ans après, cet impôt continue à souffrir de faiblesses congénitales. La dernière «réforme» de cet impôt en 2025 n’a fait que confirmer ces faiblesses. L’absence de culture d’évaluation des politiques publiques explique ce mal chronique qui ne concerne pas seulement la politique fiscale.
1. IR : une histoire hybride
L’histoire de l’impôt est étroitement liée à celle des formations sociales (FS) et à celle des Etats. En effet, l’impôt est d’abord ce surplus économique créé/réalisé, qui permet à une FS de s’organiser et de répartir des ressources, selon une division sociale du travail, pour assurer le financement d’une «vie commune» ou «vie publique». Au Maroc, avant la tutelle coloniale franco-espagnole, l’impôt avait un soubassement religieux ou coutumier. Le makhzen qui tirait son existence de la ponction fiscale, souvent en nature, avait recours à des méthodes violentes et arbitraires pour assurer le «recouvrement». Ce n’est qu’au début du 20ème siècle que vont être introduits de nouveaux impôts sans soubassement religieux tels que les droits d’enregistrement et les droits de timbre, liés au développement des rapports mercantiles et surtout de la propriété privée de la terre et des constructions immobilières. A ces droits, s’ajoute le «Tertib», impôt agricole, comme réponse à une réalité économique à prédominance agraire.
Néanmoins, avec l’émergence d’un tissu industriel, auparavant quasiment bloqué dans sa genèse artisanale, et avec le début de la mise en place d’une fonction publique pendant le «Protectorat colonial», le rapport salarial va nécessiter la mise en place d’un système de prélèvement fiscal sur les salaires, de plus en plus élargi à d’autres catégories de revenus, mais de manière séparée. Plus tard, au lendemain de l’indépendance, le «Tertib» devient «impôt agricole» (1961), suspendu en 1984 par décision royale. Les autres impôts mis en place pendant la période coloniale vont être maintenus jusqu’au début des années 1980. C’est notamment le cas du PTS (prélèvement sur les traitements et salaires) et de l’IBP (Impôt sur les bénéfices professionnels), aussi bien pour les personnes physiques (PP) que pour les personnes morales (PM). La fiscalité postcoloniale continuera ainsi à connaitre un état de dispersion aussi bien sur le plan juridique que sur le plan de la gestion administrative.
Ce n’est que dans le cadre du «Programme d’ajustement structurel» (PAS), au cours des années 1980, dans un contexte de crise économique, sociale, politique et financière, que va être entreprise une réforme du système fiscal. Cette réforme, menée sous l’égide des institutions financières internationales (IFI, Banque mondiale et Fonds monétaires international), va être apparemment plus technique que politique. L’objectif officiel mis en avant étant de permettre à l’Etat de disposer de ressources publiques domestiques suffisantes, en vue de financer le fonctionnement de la machine étatique, de rembourser la dette et de pouvoir mener certains chantiers publics (construction de barrages au profit des grands propriétaires terriens, infrastructures routières et portuaires pour faciliter les exportations…).
Ladite réforme sera corrélée à des politiques de privatisation et de désengagement de l’Etat dans les secteurs économiques, mais aussi dans des secteurs publics et sociaux stratégiques tels que l’éducation et la santé. C’est l’époque où le néolibéralisme est en vogue avec, sur la scène internationale, l’image symbolique du couple diabolique Thatcher-Reagan. Au Maroc, tout en gardant certains anciens impôts, tels les droits d’enregistrement et les droits de timbre, sera mise en place, en 1985, la TVA, remplaçant la Taxe sur les produits et la Taxe sur les services. L’année suivante, en 1986, sera instauré l’IS, à la place de l’IBP pour les personnes morales (PM). Et ce n’est qu’à partir de 1989 que sera instauré l’IGR, en remplacement de plusieurs impôts sur différentes catégories de revenus, avec un barème d’imposition apparemment progressif, tout en maintenant un mode d’imposition spécifique pour certains revenus tels que les revenus ou profits provenant des capitaux mobiliers. Objectivement, aussi modeste soit-il, il s’agit d’un pas en avant sur le plan de la politique fiscale.
Même la TVA a initialement été conçue avec plusieurs taux, avec notamment un taux spécifique et élevé de 30%, applicable aux «produits de luxe», taux qui sera par la suite abandonné/abrogé, compte tenu de la formation de «réseaux de luxe» pour le «trafic de luxe». L’IR, dans sa version moderne, a vu le jour en Grande Bretagne, dès 1799, avant de connaitre une diffusion progressive à travers le monde. Ce fut notamment le cas aux Etats Unis d’Amérique où l’impôt fédéral sur le revenu a été créé en 1861 pour le financement de la guerre de sécession, pour être supprimé en 1872, avant d’être restauré et pérennisé à partir de 1913 par le 16ème amendement de la Constitution. En France, il fut adopté en 1914, pour entrer en vigueur en 1916, avec pour principal objectif de financer l’effort de guerre.
Ainsi, la fiscalité marocaine introduite dans le cadre du PAS n’a pas connu une véritable «gestation historique endogène». C’est peut-être l’une des principales causes de ses «faiblesses congénitales». A l’instar du droit en général, les règles juridiques positives (en vigueur) coexistent avec des règles coutumières et des règles religieuses. C’est notamment le cas de la «zakat», en tant qu’ «impôt» à soubassement religieux mais considéré comme une obligation morale, bien que largement pratiquée. Un «système composite».
De 1990 à 2025, c’est-à-dire pendant 35 ans, l’IGR va connaitre quelques aménagements. En cours de chemin, il perdra le «G» pour devenir simplement «IR». Ce n’est pas seulement une simplification d’écriture. C’est en fait un aveu et une consécration d’une volonté politique opposée à l’application effective du principe de progressivité. Ainsi, le regroupement fiscal/juridique des revenus sous un seul impôt a été finalement plus formel que réel. La plupart des catégories de revenus demeurent assujettis à des taux d’imposition spécifiques et libératoires, c’est-à-dire sans obligation de déclaration de cumul des revenus pour une imposition globale de l’ensemble des revenus, sous déduction de l’impôt déjà prélevé initialement.
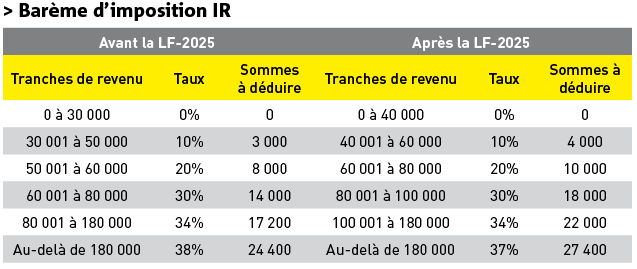
La dernière «réforme» de 2025 s’est limitée à une relative actualisation du barème d’imposition et à l’exonération des pensions de retraites qui, en fait, a profité à une infime minorité de la population âgée dont la grande majorité (plus de 80%) ne dispose d’aucun revenu. Par ailleurs, le taux marginal est passé de 38% à 37% et le seuil d’imposition est passé de 30 000 DH à 40 000 DH. Les tranches d’imposition ont aussi été rehaussées/réaménagées. Néanmoins, les taux d’imposition intermédiaires sont demeurés identiques.
Pour les revenus dont le montant varie de 40 001 DH à 100 000 DH, la progression se fait par un grand saut de 10%, pour descendre ensuite à une progression de 4% au niveau de la tranche 80 001 à 180 000 DH (Voir barème d’imposition IR ci-contre). Au-delà de 180 000 DH, soit une moyenne mensuelle nette de 15 000 DH, le mode d’imposition devient proportionnel. De ce fait, les hauts revenus échappent à la progressivité. Ce sont donc les trois premières tranches imposables situées entre 40 001 DH et 100 000 DH (soit une moyenne mensuelle de 3 333,41 à 8 333,33 DH) qui subissent une progression brutale de 10% par tranche. Au-delà de 100000 Dh, la progression ralentit pour devenir régression.
Par ailleurs, ledit barème d’imposition ne s’applique pas à plusieurs catégories de revenus. En effet, nombreux sont les «taux spécifiques» prévus en matière d’IR dans le Code général des impôts (CGI). C’est le cas des produits de location versés à des personnes physiques (PP) dont les revenus sont déterminés selon le régime du résultat net réel (RNR) ou celui du résultat net simplifié (RNS). Ces produits sont assujettis au taux de 5%. De même, un taux spécifique de 10% est applicable aux produits bruts perçus par les PP tels que les redevances pour l’usage ou le droit à usage des droits d’auteur sur les œuvres littéraires, artistiques ou scientifiques (…) ; les redevances pour la location de licence d’exploitation de brevets, dessins et modèles, plans, formules et procédés secrets, de marque de fabrique ou de commerce, les rémunérations pour la fourniture d’informations scientifiques (…) ; les rémunérations pour l’assistance technique (…).
Le taux spécifique de 10% s’applique également au montant brut des revenus fonciers imposables dont le montant annuel est inférieur à 120 000 DH ; au montant du revenu professionnel déterminé selon le régime de la Contribution professionnelle unique (CPU), avec un droit complémentaire qui varie annuellement de 1 200 à 14 400 DH, selon la tranche de droits annuels. Ledit taux de 10% est aussi applicable au montant des produits des actions, parts sociales et revenus assimilés ; aux rémunérations hors TVA allouées aux PP relevant du RNR ou du RNS. Un autre taux spécifique de 15% s’applique : aux profits nets résultant des cessions d’actions cotées en bourse ou de cession d’actions ou parts d’OPCVM ; aux revenus bruts de capitaux mobiliers de source étrangère ; au montant brut des revenus fonciers dont le montant est égal ou supérieur à 120 000 DH (…).
Deux autres taux spécifiques de 20% et de 30% sont prévus pour l’imposition de produits ou revenus mobiliers ou salariaux (salaires versés par les entreprises ayant le statut de Casablanca Finance City) et aux rémunérations occasionnelles (…).
Le régime fiscal spécifique à l’auto entrepreneur (AE) a prévu deux taux spécifiques de 0,5% et de 1% applicables aux chiffres d’affaires encaissés, respectivement pour les activités de commerce, d’industrie et d’artisanat et pour les prestataires de services.
Ainsi, la logique fiscale de l’IR se trouve inversée, puisque le barème d’imposition s’applique de manière exceptionnelle, face à la multiplicité des taux d’imposition spécifiques, parfois libératoires. En 35 ans, la généralisation dudit barème d’imposition, au lieu de connaitre une extension, a connu une régression continue.
2. L’IR, parent pauvre de la «réforme fiscale»
Des assises nationales sur la fiscalité (ANF) ont été organisées au mois de mai 2019. Il s’agit des 3ème ANF. Ce fut surtout un «feu d’artifices». La plupart des recommandations exprimées ont été perdues dans les vagues de l’Océan Atlantique, à quelques mètres du lieu de cette rencontre. Acteurs économiques et sociaux ont été invités et «impliqués». Un semblant de concertation. Bien sûr, comme d’habitude, les décisions sont prises ailleurs. Il a fallu attendre deux ans pour qu’une loi-cadre portant réforme fiscale soit adoptée et publiée (juillet 2021). Le contenu de cette loi-cadre est loin, très loin des recommandations exprimées. Au mois de septembre de la même année (2021), le PJD qui a dirigé le pouvoir exécutif pendant 10 ans, a connu électoralement une «descente aux enfers», après avoir rendu de «bons et loyaux services».
Les «businessmen», aux aguets, ont pris la relève, s’entourant du PAM, nouvel OPNI (objet politiquement non identifié) qui s‘exerce en aiguisant ses couteaux ou ses dents et se prépare en attendant son tour. L’Istiqlal, vieux des vieux partis, les accompagne, sans honte ni complexe. Dans la mise en œuvre de la loi-cadre portant réforme fiscale, le gouvernement dirigé par les businessmen va d’abord «se servir sans servir». En effet, le pouvoir régalien commence par se régaler, avant de laisser éventuellement quelques restes. Les businessmen et leurs acolytes se sont octroyé, en appliquant une douce transition de trois ans, une baisse du taux normal de l’IS qui est passé de 31% à 20%. C’est 11 points de moins en trois ans ! Du jamais vu. Une «accélération de la régression». Entre 1986 et 2023, soit 37 ans, la baisse du taux normal de l’IS a été de 14 points (de 45% à 31%).
Le taux normal, en matière d’IS, est ainsi passé de 45% à 20%, soit une baisse de 25%, en 40 ans. Tout en supprimant le taux réduit de 10%, prévu pourtant pour les TPE, en vue de favoriser l’intégration des activités informelles. L’année suivante, en 2024, ce fut le tour de la TVA pour laquelle les taux réduits de 7% et de 14% sont passés à la trappe, pour maintenir uniquement les deux taux de 10% et de 20%. En fait, il s’agit d’une hausse des taux de la TVA, puisque les produits et services auparavant assujettis aux taux réduits de 7% et de 14%, ont été alignés par le haut sur les deux taux de 10% et de 20%. Argument gouvernemental : la simplification. Un mot «fourre- tout» pour justifier l’injustifiable. Ainsi, la perte de recettes inhérente à la baisse des taux en matière d’IS a été compensée par une hausse de la TVA, premier impôt en termes de recettes fiscales. La TVA étant un impôt indirect sur la consommation, socialement aveugle et injuste, la régression de la politique fiscale n’est pas à démontrer. Nous vivons en définitive, un paradoxe à gérer qui se résume en «un Etat social sans équité fiscale».
Et ce n’est qu’en 2025, qu’est venu le tour de l’IR, «parent pauvre» de la réforme fiscale. L’IR concerne principalement les revenus salariaux et assimilés qui contribuent à hauteur de 75% du total des recettes IR et à hauteur de 18% à 20% du total des recettes fiscales. Et «cerise sur le gâteau», l’exonération en matière d’IR des pensions de retraite et des rentes viagères, versées dans le cadre des régimes de retraite de base, illustre bien cette «cupidité fiscale», puisqu’elle a profité à une infime minorité de la population âgée dont à peu près 80% ne disposent d’aucun revenu, contraints pour la plupart à survivre et à mourir dans la misère. En plus du caractère flagrant de l’inconstitutionnalité de cette mesure fiscale, contraire à l’esprit et à la lettre de l’article 39 de la loi fondamentale, c’est le meilleur exemple du fiasco de l’ «Etat social», réduit en fait à un «Etat-vache laitière».
Les revenus assujettis à l’IR
Le champ d’application de l’IR se veut exhaustif, surtout après la loi de finances de l’année 2025 qui a ajouté une sixième catégorie de revenus intitulée vaguement «Les autres revenus et gains». Initialement, la liste des catégories de revenus a été explicitement définie et limitée aux cinq catégories suivantes : les revenus professionnels ; les revenus provenant des exploitations agricoles ; les revenus salariaux et assimilés ; les revenus et profits fonciers ; et les revenus et profits de capitaux mobiliers. L’expression «autres revenus et gains» a donc mis fin, en 2025, à une brèche souvent remplie par des activités informelles, licites ou illicites. Cette expression volontairement large permet à la jurisprudence ou doctrine fiscale d’assouplir le mode de gestion de l’IR et de faciliter l’adaptation de cet impôt aux transformations économiques générées notamment par les nouvelles technologies, et de plus en plus imprévisibles.
Le traitement fiscal spécifique des revenus professionnels
La fiscalité est bien connue pour son pragmatisme. Ce n’est pas une «science abstraite». Elle s’applique à une réalité économique et sociale et doit tenir compte des spécificités concrètes et propres à chaque formation sociale : importance de l’analphabétisme ; prédominance des activités informelles ; résistances sociologiques à l’impôt (…). D’où le «pragmatisme fiscal» qui ne devrait pas être confondu à un «réalisme fiscal défaitiste». En effet, pour s’adapter à la réalité socioéconomique, plusieurs régimes fiscaux ont été prévus en matière d’IR, pour les revenus professionnels.
Il s’agit d’abord du régime commun qu’est le régime du résultat net réel (RNR) dans lequel le contribuable exerçant une activité professionnelle doit tenir une comptabilité normale pour déterminer le résultat fiscal imposable. Ce régime fiscal du RNR est obligatoire pour les professionnels dont le chiffre d’affaires annuel hors TVA dépasse 2 MDH pour les commerçants, industriels, artisans et armateurs de pêche, et 500 mille DH pour les prestataires de services et professions libérales.
A côté du RNR, est prévu le régime du résultat net simplifié (RNS), régime optionnel, pour les professionnels dont le chiffre d’affaires annuel hors TVA est inférieur ou égal aux seuils sus indiqués. Le régime fiscal du RNS prévoit la tenue obligatoire d’une comptabilité simplifiée. Un autre régime est prévu pour la plupart des professionnels exerçant des activités de moindre importance. Il s’agit du régime de la contribution professionnelle unique (CPU) qui est aussi conditionné par les mêmes seuils fixés pour le régime du RNS. Néanmoins, dans le régime de la CPU, la tenue de comptabilité n’est pas obligatoire. Le régime de la CPU est aussi conditionné par l’adhésion au régime de l’AMO. De même, sont exclues de ce régime fiscal de la CPU, les professions, activités et prestations de services fixées et régies par des dispositions réglementaires.
Enfin, le régime de l’auto entrepreneur (AE) a été instauré en 2015 pour faciliter l’intégration des micro-activités indépendantes, exercées souvent de manière informelle. Là aussi, ce régime est conditionné par des seuils à ne pas dépasser : 500 mille DH pour les activités commerciales, industrielles et artisanales, et 200 mille DH pour les prestataires de services. A l’instar de la CPU, les contribuables exerçant des professions, activités ou prestations de services fixées et régies par voie réglementaire, sont exclus du régime de l’AE.
Les trois principes fondamentaux de l’IR
Annualité, globalité et progressivité» devraient être les trois principes fondamentaux de l’IR. «Devraient», car tel n’est pas le cas actuellement ni dans le CGI, ni dans la gestion administrative de l’IR. Le principe d’annualité exige que tous les revenus imposables d’un même contribuable, personne physique, soient mentionnés dans une seule déclaration annuelle du revenu global, souscrite, dans les délais, après clôture de l’année civile (du 1er janvier au 31 décembre). Pour les professionnels au régime du RNR ou du RNS, tenant une comptabilité normale ou simplifiée, ainsi que pour le régime de la CPU et celui de l’auto entrepreneur, l’exercice comptable correspond à l’année civile. La clôture de l’exercice comptable a donc lieu le 31 décembre de chaque année. Pour un salarié imposable à la source, en cas de début ou d’arrêt d’activité en cours d’année, une régularisation est possible après le 31 décembre, sur la base d’une demande justifiée de restitution de l’IR prélevé en trop. Ce n’est pas le cas des revenus imposables à des taux spécifiques et libératoires.
Par ailleurs, le principe d’annualité a un lien étroit avec le principe de globalité. Ce dernier exige le dépôt d’une déclaration annuelle contenant l’ensemble des revenus imposables perçus ou acquis, pendant une année civile, et soumis à des taux d’imposition non libératoires. Le contribuable doit déclarer, après le 31 décembre, le cumul desdits revenus imposables tout en ayant droit à déduction de l’IR prélevé ou déjà versé.
Le troisième principe qu’est la progressivité découle des deux principes précédents et de l’existence d’un barème progressif d’imposition. Un contribuable disposant de plusieurs revenus imposables et assujettis à plusieurs taux non libératoires doit souscrire une déclaration annuelle du revenu global, c’est-à-dire du cumul desdits revenus, pour être soumis à une tranche supérieure, correspondant au montant global des revenus cumulés, et verser un reliquat d’impôt sous déduction de l’IR déjà prélevé/versé.
L’application combinée et automatique de ces trois principes permet d’apprécier la qualité du système fiscal d’imposition en matière d’IR. C’est aussi une mise en conformité avec le principe constitutionnel qu’est l’équité fiscale (article 39 de la Constitution). Ce qui fait actuellement défaut, non pas à cause d’insuffisances techniques, mais du fait d’un déficit de volonté politique.
Ce que rapporte l’IR
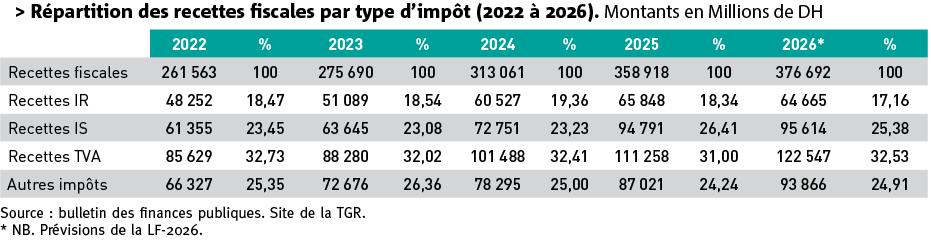
Les recettes de l’IR classent cet impôt en troisième position dans les recettes fiscales, après la TVA et l’IS, et représentent entre 17 et 20% des recettes fiscales annuelles totales (Voir tableau ci-contre). Néanmoins, à l’intérieur des recettes de l’IR, la répartition par catégorie de revenus est très inégalitaire. En effet, c’est surtout l’IR sur les revenus salariaux et assimilés qui rapportent presque 3/4 du total des recettes IR. Et même au sein de cette catégorie des revenus salariaux et assimilés, cette inégalité se prolonge, dans la mesure où ce sont principalement les revenus moyens situés dans les tranches de 60 001 à 180 000 DH qui rapportent plus des 2/3 des recettes provenant de cette catégorie de revenus. Nous sommes donc face à «des inégalités dans des inégalités». Cependant, il faut noter que pour la grande majorité des travailleurs, surtout dans le secteur privé, le revenu salarial net n’atteint pas le seuil imposable (3 333,33) qui est presque équivalent au SMIG et au SMAG, et correspond à un montant brut autour de 5 000 DH. Il y a donc une hyper-concentration de l’IR sur les «classes moyennes», catégories sociales qui font en même temps face à la privatisation des services publics fondamentaux que sont notamment l’éducation et la santé. Ce qui contribue encore plus à un affaiblissement du pouvoir d’achat de ces «classes moyennes» et par conséquent de leurs capacités à dépenser et/ou à épargner. En fait, ce que «pompe» l’Etat en matière d’IR sur les revenus salariaux et assimilés, il le perd, en grande partie au niveau de la TVA. Les «classes moyennes», surtout dans les deux tranches inférieure et moyenne (revenus nets mensuels variables entre 6 000 et 12 000 DH), sont donc entre le marteau et l’enclume. Par ailleurs, sur la base des statistiques de la TGR, la TVA est en tête, en matière de recettes fiscales. Celle-ci représente chaque année, en moyenne, presque 1/3 des recettes fiscales (Voir tableau ci-contre). Or, la TVA étant un impôt sur la consommation finale, la baisse du pouvoir d’achat ne peut pas ne pas avoir une incidence sur les recettes de cet impôt indirect, et donc de manière générale sur le niveau de consommation et sur l’économie en général, en particulier la production nationale.
IR et dépenses fiscales
En 2025, le montant global des dépenses fiscales (DF) dépasse les 32 MMDH. C’est une quasi-stagnation pendant plusieurs années, au moment où le taux normal de l’IS a baissé de 11 points et où la nouvelle charte des investissements est entrée en vigueur. Cette dernière prévoit un arsenal de subventions publiques directes au profit des investisseurs. Ainsi, exonérations fiscales, baisse des taux d’imposition et subventions publiques directes sont mobilisées pour favoriser, voire doper l’émergence d’un capitalisme national. Et pourtant, les impacts de ce «dopage» en termes de création de valeur ajoutée et d’emploi demeurent absents. La croissance demeure conditionnée par la pluie et autres facteurs conjoncturels. Les DF afférentes à l’IS ont représenté, en 2025, 8,6% du total des DF. Certes, c’est la TVA qui est en tête avec 51% des DF, suivie de loin par l’IR avec 15,3%, enregistrant une hausse de 0,2% par rapport à 2024. Par type de bénéficiaires, les DF spécifiques aux salariés sont en tête avec 14,1% (en 2025). Par objectif, la part des DF afférente au soutien du pouvoir d’achat est de 18,6%. Celles-ci se retrouvent principalement à travers certaines exonérations des produits de base en matière de TVA. Mais la part relative à l’allègement du coût de la santé est à peine de 0,7%, malgré l’exonération totale des médicaments adoptée par la LF-2024.