Casablanca, Johannesburg, Maurice ou Kigali ont suivi des trajectoires différentes pour s’imposer sur la carte financière. Aujourd’hui le défi est tout autre: Casa Finance City lors de son récent symposium laboratoire a mis la lumière sur l’enjeu de transformer cette attractivité en profondeur de marché et en capacité réelle à faire circuler les capitaux. Détails.
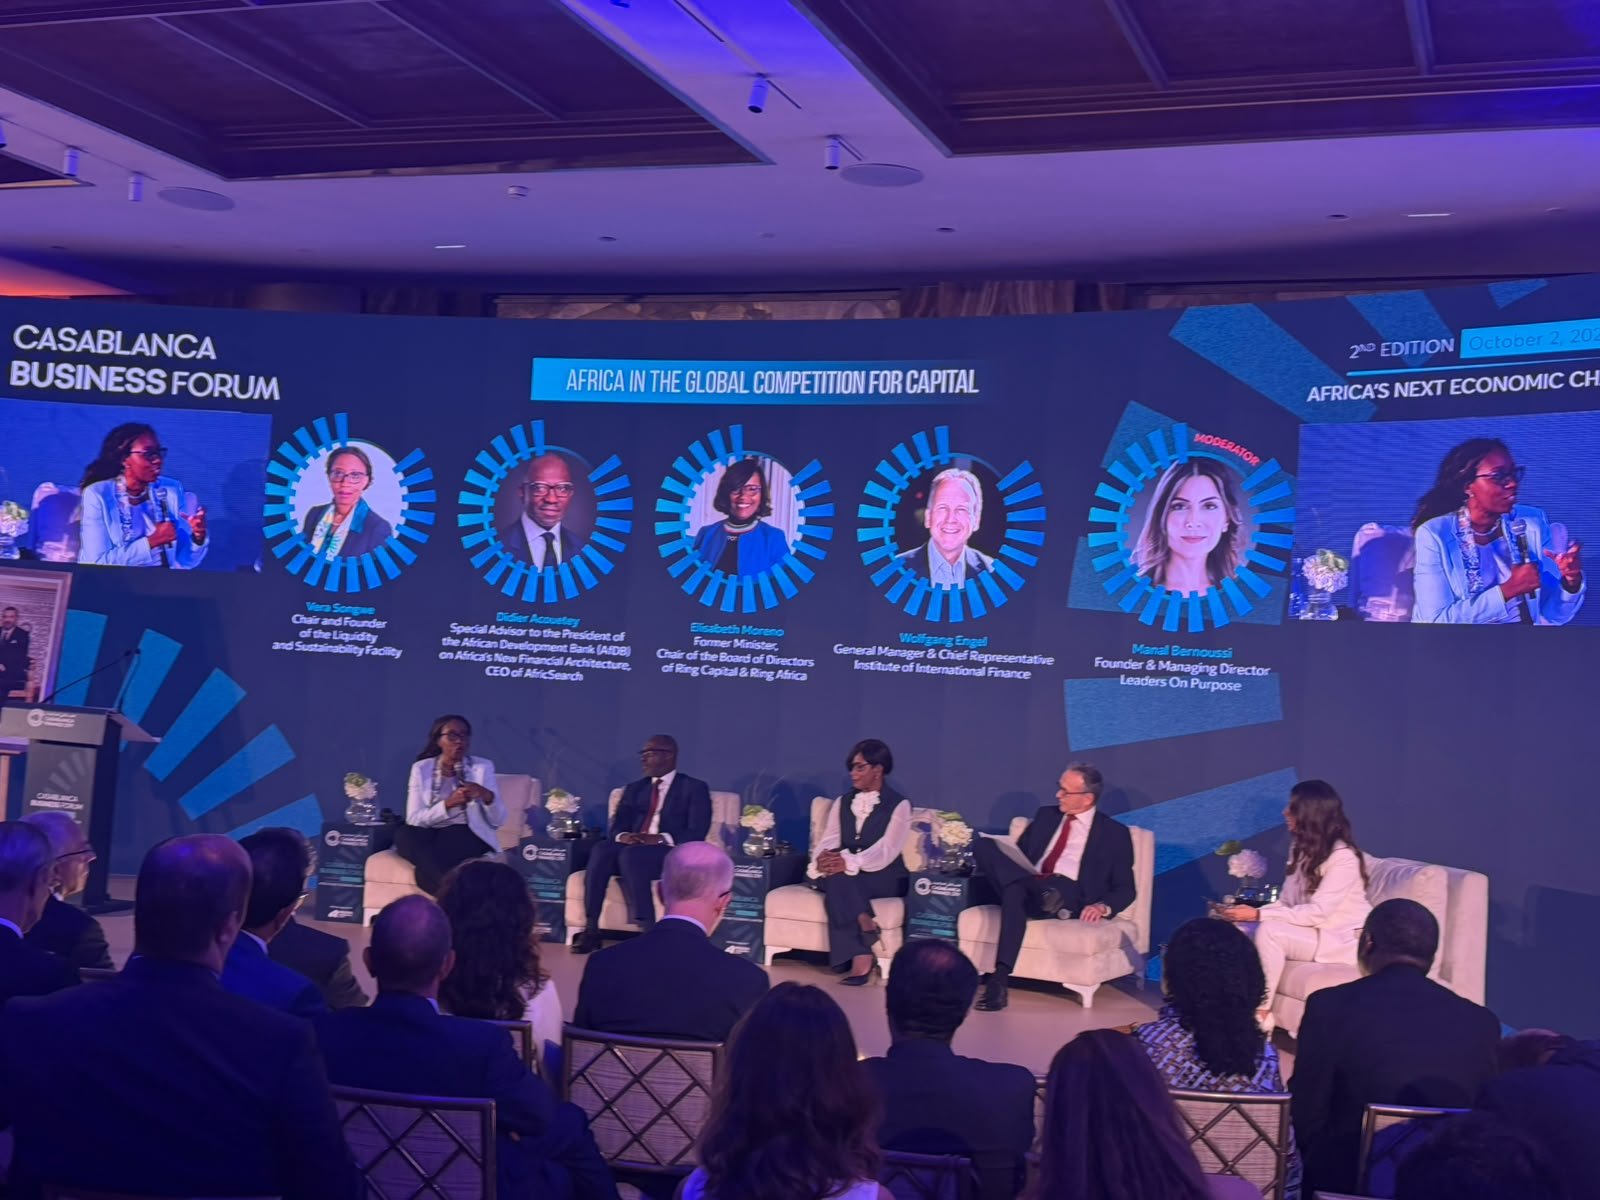
Le 2 octobre 2026, le Casablanca Business Forum n’a pas été une grand-messe de plus. Il a posé une question que personne, sur le continent, n’avait encore formulée aussi crûment : comment construire les institutions, les marchés et les instruments capables de mobiliser l’épargne déjà présente en Afrique ? Jusqu’ici, le débat sur les places financières tournait autour d’un seul mot : attirer. Attirer des sièges, des institutions, des multinationales, des capitaux étrangers. Le forum a déplacé le curseur. « Les chaînes de valeur se reconfigurent, le capital est redéployé et les partenariats se diversifient », a résumé Saïd Ibrahimi, directeur général de l’Autorité de Casablanca Finance City. Pour les experts la finance africaine ne peut plus se contenter d’être un lieu de passage. Elle doit devenir un circuit d’intermédiation, de transformation et d’allocation.
Ce basculement n’est pas cosmétique. Il modifie la nature de la compétition entre Casablanca, Johannesburg, Maurice et Kigali. Ces places ne rivalisent plus seulement sur le nombre de sièges installés ou sur les avantages fiscaux offerts. Elles rivalisent sur leur capacité à faire circuler les capitaux, à financer l’économie réelle et à créer de la profondeur de marché. L’enjeu n’est plus d’attirer davantage de capitaux de Londres, New York ou Dubaï vers l’Afrique. Il est de canaliser davantage d’épargne africaine vers les marchés africains. Casablanca Finance City revendique plus de 300 entreprises membres et environ 9 400 employés, avec des sociétés opérant dans 53 pays africains.
Lire aussi | Casablanca Finance City gagne 11 places dans le classement mondial
Lamia Merzouki, directrice générale adjointe de CFC, a indiqué que près de 20 milliards de dollars de projets en Afrique sont actuellement gérés par des équipes basées à Casablanca. Ces chiffres témoignent d’une réussite incontestable. Mais ils ne disent pas tout. Gérer un projet depuis Casablanca ne signifie pas nécessairement que le capital a été levé sur place, que le fonds y est domicilié ou que la transaction y a été exécutée. La différence entre un hub d’affaires et un véritable centre financier tient précisément à cette capacité de structuration, d’intermédiation et de réallocation. Le Maroc a réussi la première phase. Il n’a pas encore gagné la seconde.
Le défi de la capitalisation
Quelques semaines avant ce forum, le Global Financial Centres Index 40, publié le 16 septembre 2026, avait confirmé la trajectoire marocaine. Casablanca a bondi de onze places pour se hisser au 38e rang mondial. Elle est désormais le premier centre financier africain, devant Johannesburg, et le troisième de la région Moyen-Orient et Afrique, derrière Dubaï et Abu Dhabi. Cette progression consacre une stratégie patiemment construite, portée par CFC, et une visibilité croissante sur la carte financière continentale.
Lire aussi | OPCI: le marché marocain atteint plus de 133 MMDH en 2025
Mais, certains défis persistent, sujet que le forum a eu le mérite de nommer. En 2025, la capitalisation des sociétés cotées représentait environ 327 % du PIB sud-africain, contre 62,5 % au Maroc. Dans l’UEMOA, la capitalisation totale de la BRVM, actions et obligations confondues, représentait environ 18 % du PIB régional.
Le même écart apparaît dans le financement bancaire. Le crédit au secteur privé équivalait à près de 78 % du PIB marocain et à environ 89 % du PIB sud-africain, contre des niveaux souvent inférieurs à 30 % dans plusieurs économies d’Afrique de l’Ouest. Lionel Zinsou, ancien Premier ministre béninois et cofondateur de SouthBridge, en tire une conclusion simple : « Il faut traiter la finance comme une industrie ».
Le modèle hybride de Casablanca
CFC a choisi un modèle hybride. Le centre veut accueillir des firmes financières, des multinationales, des cabinets de conseil internationaux et des sièges régionaux. « Nous ne voulons pas attirer des entreprises uniquement pour des raisons fiscales », insiste Lamia Merzouki. CFC privilégie l’installation d’équipes supervisant les opérations africaines de groupes internationaux. Cette approche explique l’accent mis sur les flux de personnes et les flux de capitaux : la mobilité des talents d’un côté, la flexibilité dans la gestion des changes de l’autre. Le modèle a permis à Casablanca de gagner en visibilité. La question est désormais de savoir s’il peut aussi générer de la profondeur financière. CFC reconnaît elle-même les limites de son rôle.
Lire aussi | PLF 2027: les exportateurs fixent leurs priorités fiscales
« Nous ne faisons pas de deal making. Nous ne sommes pas une bourse », rappelle Lamia Merzouki. Sa mission est de créer l’environnement, d’attirer les participants et de faciliter leurs opérations. Les décisions d’investissement restent entre les mains des banques, des fonds et des investisseurs de l’écosystème. Autrement dit, CFC peut poser les rails. Elle ne peut pas conduire le train à la place des acteurs de marché. Cette distinction est essentielle pour comprendre ce que le Maroc peut attendre et ce qu’il ne peut pas attendre de sa place financière.
Le paradoxe africain : des capitaux abondants, mais mal déployés
Le continent dispose de plus de 2 100 milliards de dollars d’actifs institutionnels gérés par des fonds de pension, des assureurs et des fonds souverains, selon la Banque africaine de développement. Didier Acouetey, conseiller spécial du président de la BAD sur la nouvelle architecture financière africaine, estime que le défi consiste moins à trouver de nouveaux capitaux qu’à faire travailler plus efficacement les capitaux existants. Mobiliser seulement 20 à 30 % de ces ressources, notamment en renforçant les mécanismes de garantie, pourrait, selon lui, débloquer des investissements substantiellement plus importants. Mais la contrainte n’est pas seulement réglementaire ou financière.
L’Organisation de coopération et de développement économiques (OCDE) pointe également une pénurie d’expertise interne. De nombreux fonds de pension africains manquent encore des équipes nécessaires pour évaluer les risques des projets d’infrastructure ou mener des due diligences sur des investissements non cotés. Le Nigeria illustre cette contrainte. Sa réglementation autorise certains portefeuilles de pension à allouer jusqu’à 15 % de leurs actifs au capital-investissement. Pourtant, les investissements alternatifs restent marginaux dans les portefeuilles.
Lire aussi | Le FM6I acquiert la participation de Recipharm dans MARBIO
Pour les centres financiers africains, le prochain défi est donc peut-être moins d’attirer davantage de capitaux de Londres, New York ou Dubaï que de canaliser davantage d’épargne africaine vers les marchés africains, comme le soutient Alain Ebobissé, directeur général d’Africa50. Le Maroc a un rôle à jouer dans cette architecture. Sa place financière peut devenir un point de connexion entre l’épargne du continent et les projets qui ont besoin de financement.